Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.
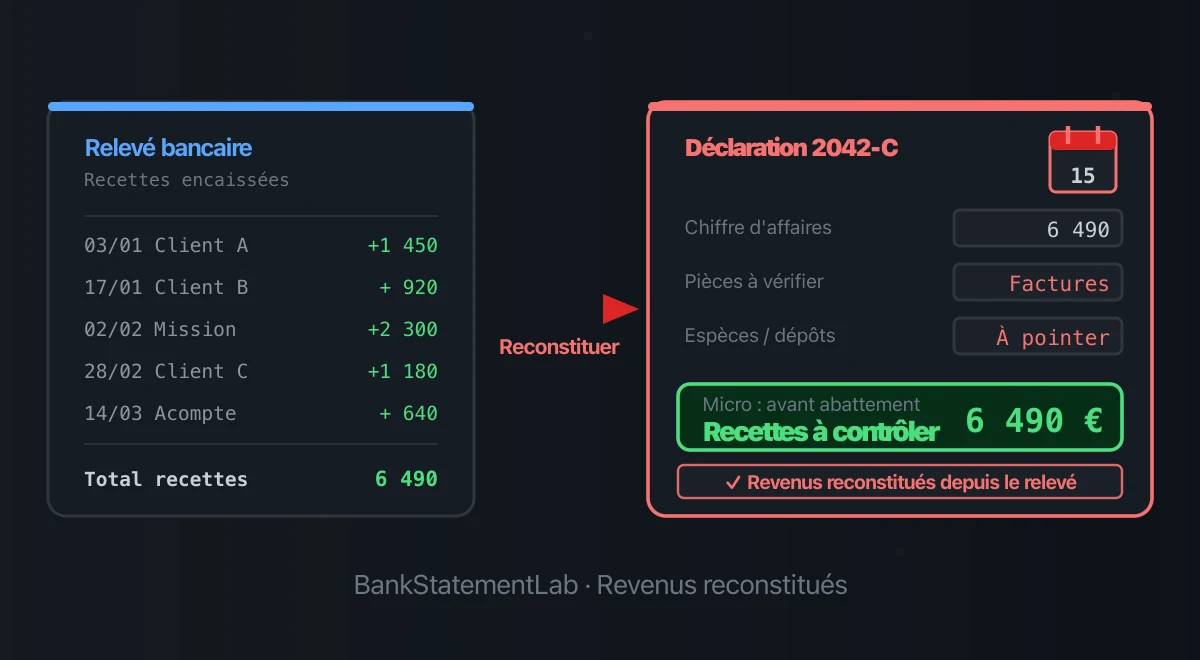
Pour préparer la déclaration d’impôt d’un indépendant à partir de relevés bancaires, commencez par identifier le régime et l’année à déclarer. Extrayez ensuite les mouvements de tous les comptes, puis rapprochez-les des factures, de la caisse et des plateformes. Additionner les virements reçus ne suffit pas à déterminer le revenu imposable.
Cet article donne une méthode de reconstitution provisoire et de contrôle, à confronter aux pièces et aux règles de votre régime avant toute déclaration. Ce n’est pas un conseil fiscal personnalisé : validez les cas ambigus sur impots.gouv.fr, auprès de votre service des impôts ou d’un professionnel.
Ce que le relevé peut prouver — et ce qu’il ne dit pas
Le relevé horodate les opérations passées sur un compte. Il ne prouve pas à lui seul la nature fiscale d’un flux, son montant hors taxe, la date de réalisation d’une prestation, l’existence d’une facture, ni les recettes encaissées ailleurs.
Un remboursement d’un proche, un transfert depuis votre compte personnel ou un apport doivent ainsi être identifiés séparément des paiements clients.
Et surtout, le relevé ne voit que ce qui passe par la banque. Les recettes en espèces que vous n’avez jamais déposées n’apparaissent nulle part — et pourtant, elles sont imposables. C’est la première limite à garder en tête.
| Type de flux sur le relevé | Comment qualifier ce flux avant la déclaration ? |
|---|---|
| Virement reçu d’un client (facture payée) | Encaissement à rapprocher de la facture ; le rattachement fiscal dépend du régime et de l’année |
| Remise TPE / plateforme de paiement | À rapprocher du relevé de plateforme : le virement peut être agrégé et net de frais |
| Dépôt de recettes en espèces déjà enregistrées en caisse | Transfert à pointer ; ne pas compter une seconde recette |
| Espèces encaissées mais jamais déposées | Oui (à reconstituer hors relevé) |
| Virement depuis votre compte personnel (apport) | Non — mouvement interne |
| Restitution d’un proche, emprunt ou apport | À identifier et justifier ; pas du CA par nature |
| Restitution fournisseur / avoir | À rapprocher de la charge ou de la facture concernée |
| Aides ou indemnités (selon nature) | Variable — vérifier selon le dispositif |
La règle d’or : ne supprimez pas une ligne comme du « bruit ». Qualifiez-la et rattachez-la à une pièce, puis appliquez les règles de votre régime.
La méthode pas-à-pas pour reconstituer vos revenus à partir des relevés
Préparez un tableau annuel dans lequel chaque encaissement peut être relié à son justificatif.
-
Rassemblez les 12 mois complets. Téléchargez chaque relevé mensuel de tous les comptes utilisés pour l’activité. S’il vous manque un mois, c’est un trou dans votre reconstitution : récupérez-le avant de continuer.
-
Extrayez puis contrôlez dans un tableur. Regroupez date, libellé, montant et sens, puis pointez chaque opération de tous les tableaux contre le PDF, puis comparez totaux et soldes. Une extraction automatique réduit la ressaisie sans supprimer le contrôle.
-
Isolez les encaissements professionnels. Parcourez les crédits et marquez chaque ligne : « recette pro à rapprocher » ou « autre flux » (apport, restitution, virement interne). Pour Stripe, PayPal, un TPE ou une marketplace, récupérez aussi le rapport de versement : le crédit bancaire peut regrouper plusieurs ventes et déduire des frais.
-
Rapprochez la caisse et les recettes hors banque. Reconstituez tous les encaissements en espèces, puis identifiez leurs dépôts en banque : un paiement client et son dépôt ultérieur ne doivent compter qu’une fois. Contrôlez également les fonds encaissés via des prestataires mais pas encore reversés sur le compte.
-
Appliquez les règles de votre régime. Au micro, les frais réels ne s’ajoutent pas à l’abattement forfaitaire. En BNC sous déclaration contrôlée, le suivi repose en principe sur les recettes encaissées et dépenses payées ; une option pour les créances acquises et dépenses engagées modifie ce rattachement. Au réel BIC, un tableau bancaire ne suffit pas : créances, dettes, stocks, amortissements et écritures de clôture peuvent intervenir.
-
Totalisez et réconciliez. Comparez les catégories aux factures, au livre de recettes, à la caisse et aux plateformes. Expliquez toute différence avant de retenir un montant.
-
Vérifiez le millésime du formulaire. Au micro, l’administration demande sur la 2042-C-PRO le chiffre d’affaires ou les recettes sans déduire les frais, puis applique l’abattement. Pour les autres régimes, utilisez la déclaration et la liasse correspondantes ; ne reportez pas un simple total bancaire.
L’extraction facilite le contrôle sans produire une déclaration fiscale. Voyez comment préparer la saisie depuis un relevé bancaire et préclasser des transactions avec validation.
Selon votre régime : ce qu’il faut sortir des relevés
Tous les indépendants ne déclarent pas la même chose. Au régime micro, vous déclarez un montant brut et l’État applique un abattement forfaitaire. Au régime réel (ou déclaration contrôlée en BNC), vous devez aussi reconstituer vos charges. Vous n’extrayez donc pas les mêmes informations de vos relevés.
Pour les revenus 2025 déclarés en 2026, la fiche officielle sur les professions indépendantes indique des abattements de 71 % pour les activités d’achat-revente et assimilées en micro-BIC, 50 % pour les prestations de services micro-BIC et 34 % en micro-BNC, avec un minimum de 305 €. Vérifiez le millésime chaque année. Sur la 2042-C-PRO, le chiffre d’affaires ou les recettes sont reportés sans déduire les frais ; l’administration applique l’abattement.
| Régime | Ce que vous devez calculer depuis les relevés | Où le reporter |
|---|---|---|
| Micro-BIC (vente / prestations) | Total des encaissements pro bruts (hors TVA si redevable) + espèces non déposées | Déclaration de revenus annuelle, 2042-C-PRO (rubrique micro-BIC) |
| Micro-BNC (libéral) | Recettes encaissées hors TVA si redevable, tous canaux confondus et sans double comptage | Déclaration de revenus annuelle, 2042-C-PRO (rubrique micro-BNC) |
| Auto-entrepreneur (volet social) | CA brut hors TVA par mois ou par trimestre d’encaissement | Déclaration URSSAF, mensuelle ou trimestrielle |
| Régime réel BIC | Relevé utile au rapprochement seulement ; intégrer aussi créances, dettes, stocks, amortissements et clôture | 2031 et liasse du régime applicable |
| Déclaration contrôlée BNC | Recettes et dépenses déductibles selon l’option applicable, avec immobilisations et corrections | Déclaration 2035 |
Attention à ne pas confondre les déclarations du micro-entrepreneur. Service-Public rappelle que la déclaration de chiffre d’affaires ou de recettes se fait chaque mois ou trimestre selon l’option choisie. La 2042-C-PRO annuelle relève de l’impôt sur le revenu. Vérifiez le calendrier dans votre espace Urssaf ; un relevé bancaire reste un moyen de contrôle, pas la déclaration elle-même.
En BNC, le BOFiP décrit l’option créances-dettes. Les activités de location meublée et les sociétés à l’IS demandent également une analyse distincte : les abattements ci-dessus ne sont pas universels. Les seuils et conditions évoluent et certaines activités suivent des règles particulières. Vérifiez le régime applicable à l’année concernée sur les sources officielles avant de choisir une case ou une liasse.
Les erreurs qui faussent une déclaration reconstituée depuis les relevés
Pendant le tri, vérifiez notamment les situations suivantes.
-
Confondre apports et virements internes avec du CA. Vous virez 2 000 € de votre compte perso vers le compte pro pour passer un mois difficile ? Ce n’est pas une recette. Compté à tort, vous payez de l’impôt sur de l’argent qui était déjà le vôtre.
-
Oublier les espèces non déposées. Les recettes encaissées en liquide et jamais portées en banque restent imposables. Les omettre est une minoration de revenus, pas une « optimisation ».
-
Prendre un versement net de plateforme pour le chiffre d’affaires brut. Un virement peut agréger plusieurs ventes, commissions, annulations et retenues. Utilisez le rapport du prestataire et les factures pour reconstituer le brut.
-
Mélanger perso et pro sur un même compte. Cela multiplie les lignes à justifier et les risques de mauvaise qualification. Un compte séparé facilite le contrôle sans transformer automatiquement chaque crédit en chiffre d’affaires.
-
Déduire des dépenses au régime micro. Au micro, l’abattement forfaitaire remplace les frais réels. Vous ne pouvez pas, en plus, retrancher vos achats : c’est l’un ou l’autre, jamais les deux.
-
Oublier la TVA si vous en facturez. Pour la déclaration micro-sociale, distinguez le chiffre d’affaires hors taxe de la TVA collectée ; ne prenez pas automatiquement le crédit TTC comme base.
Bonnes pratiques pour éviter une nouvelle reconstitution d’urgence
La reconstitution de dernière minute augmente le risque d’oubli. Quelques habitudes réduisent ce risque.
-
Utilisez un compte dédié lorsque cela correspond à votre situation. Séparer les flux facilite leur justification, mais un crédit peut toujours être un apport, un emprunt, une restitution ou un virement interne.
-
Exportez vos relevés régulièrement. La fréquence dépend du volume ; rapprochez chaque période pendant que factures et explications sont faciles à retrouver.
-
Archivez vos relevés sur la durée légale. En cas de contrôle, vous devez pouvoir les produire. Consultez les durées de conservation des relevés et pièces comptables et vérifiez la lisibilité des copies numériques.
-
Tenez vos livres et justificatifs à jour. Un tableau de trésorerie alimenté par les relevés aide au pilotage, mais le chiffre d’affaires et la déclaration doivent être réconciliés avec les autres sources.
-
Sachez quand demander de l’aide. Un changement de régime, la TVA, une correction d’année antérieure ou des pièces manquantes justifient un échange avec le service des impôts ou un professionnel.
Documenter le rapprochement avec les écritures
Avant de reprendre les montants dans votre dossier, BankStatementLab peut comparer les relevés déjà traités avec un export comptable. Vérifiez puis validez les propositions du rapport de rapprochement bancaire, et conservez le résultat en Excel, CSV ou PDF avec les opérations non rapprochées. Cette comparaison ne détermine pas le revenu imposable et ne remplace pas les justificatifs fiscaux.
Conclusion
Les relevés peuvent aider à reconstruire et contrôler des flux, mais ne suffisent pas toujours à établir une déclaration. La méthode sûre tient en trois mouvements : extraire et vérifier les transactions, les rapprocher des factures, livres, caisse et plateformes, puis appliquer les règles du régime et du millésime concerné.
Pour créer ce tableau à partir de PDF, consultez les tarifs par volume de pages, puis essayez BankStatementLab.
FAQ
Un virement de mon compte perso vers mon compte pro compte-t-il dans mon chiffre d’affaires ? Le transfert n’est normalement pas la contrepartie d’une vente ou prestation. Identifiez-le cependant selon votre forme — apport, compte courant d’associé ou virement interne — et conservez sa justification.
Les espèces encaissées mais non déposées sont-elles imposables ? Elles ne disparaissent pas parce qu’elles ne passent pas en banque. En micro-entreprise, le chiffre d’affaires encaissé doit les inclure. Pour les autres régimes, appliquez les règles de rattachement à partir de la caisse, des factures et des livres.
Puis-je reconstituer 3 ans en arrière à partir de mes relevés ? Les relevés aident à reconstituer les flux, mais il faut aussi les factures, la caisse et les livres. Les moyens de correction et délais dépendent de l’année et de la déclaration : consultez la page officielle de correction et demandez conseil avant d’envoyer.
Au régime micro, dois-je déclarer le montant avant ou après abattement ? Vous déclarez le chiffre d’affaires ou les recettes hors taxes avant abattement sur la 2042-C-PRO, dans la rubrique correspondant à votre activité et à vos options. L’administration calcule l’abattement applicable ; vous ne retranchez ni frais réels ni cotisations sociales de ce montant. Le versement libératoire utilise ses propres rubriques.
La déclaration URSSAF et la déclaration de revenus, c’est la même chose ? Non. Pour un micro-entrepreneur, la déclaration de chiffre d’affaires mensuelle ou trimestrielle sert au micro-social ; la 2042-C-PRO annuelle relève de l’impôt. Les règles diffèrent pour les autres indépendants. Le relevé aide à contrôler les deux, sans remplacer le registre ni les justificatifs.
Comment être sûr de ne rien oublier dans mon tri ? Réconciliez tous les comptes avec le livre de recettes ou la comptabilité, les factures, la caisse, les plateformes de paiement et les avoirs. Contrôlez aussi les doublons et virements internes. Un total bancaire ne prouve pas l’exhaustivité.
Articles connexes
Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.