Trasforma gli estratti conto in dati verificabili
Trasforma i tuoi estratti conto bancari (PDF) in Excel, CSV o OFX, senza reinserire i dati manualmente.
Tre-sei mesi di movimenti verificati mostrano con più precisione di una stima a memoria quanto spendi per casa, utenze, alimentari e ricorrenze. Per creare un budget personale dall’estratto conto in Excel, devi però includere tutti i conti pertinenti, evitare righe duplicate e distinguere le spese reali dagli obiettivi futuri. Questa guida costruisce una tabella controllabile, la categorizza e la trasforma in una pivot utile per confrontare consuntivo e budget.
Che cosa puoi leggere nell’estratto conto
L’estratto conto evita di ricostruire a memoria pagamenti con carta, bonifici e addebiti del conto analizzato. Non contiene però contanti, altri conti o spese sostenute da altri membri della famiglia: aggiungili per non ottenere un budget parziale.
Ricostruire i conti a memoria può lasciare fuori piccole spese ricorrenti. Le funzioni delle app bancarie variano: alcune categorizzano i movimenti, altre offrono solo filtri essenziali. Portare dati completi e verificati in Excel permette invece di usare categorie e analisi personalizzate.
| Metodo | Affidabilità dei dati | Tempo richiesto | Personalizzazione | Visione storica |
|---|---|---|---|---|
| A memoria / mentale | incompleta | basso | limitata | nessuna |
| App della banca | dipende da conti inclusi e funzioni | basso | variabile | periodo disponibile nell’app |
| Estratto conto in Excel | dipende da completezza e pulizia | medio all’inizio | configurabile | quella dei file importati |
Per il 2025, ISTAT stima una spesa media mensile per consumi delle famiglie residenti in Italia di 2.782 euro e una mediana di 2.338 euro. Media e mediana descrivono famiglie molto diverse. Confronta soprattutto il tuo andamento nel tempo.
Passo dopo passo: dall’estratto conto a un budget in Excel
L’obiettivo è semplice: portare i tuoi movimenti in una tabella pulita, dare a ciascuno una categoria e leggere i totali. Ecco il percorso completo.
1. Scarica l’estratto conto
Dal portale o dall’app della tua banca, scarica i movimenti del mese (o degli ultimi tre-sei mesi, ancora meglio per partire). Se puoi scegliere il formato di esportazione, preferisci un file dati a un PDF: per Excel, CSV o XLSX sono generalmente il percorso più diretto. OFX e QIF richiedono un importatore compatibile e non diventano tabelle solo cambiando estensione. Se non sai quale scegliere, leggi OFX, QIF e CSV: differenze e quando usarli.
Molte banche, però, ti danno solo il PDF. In quel caso serve un passaggio in più.
2. Converti il PDF in Excel
Se hai solo un PDF, il copia-incolla può spostare colonne o interpretare male gli importi. Puoi usare il connettore PDF di Power Query se è disponibile nella tua versione e riconosce le tabelle, oppure BankStatementLab per ottenere XLSX o CSV da un PDF compatibile. Controlla tutte le tabelle prima di usare l’export. Confronta righe, periodo, saldi e totali con l’originale seguendo la guida per convertire un estratto conto PDF in Excel.
3. Pulisci e categorizza i movimenti
Una volta in Excel, dovresti avere almeno tre colonne: Data, Descrizione e Importo. Aggiungi Valuta su ogni riga anche per un solo conto. Se l’estratto è interamente in euro, inserisci EUR dopo aver verificato la valuta sul documento. Se unisci più fonti, conserva anche Conto. Per un CSV, usa Dati → Da testo/CSV → Trasforma dati. Controlla delimitatore e codifica, poi assegna a date e importi le impostazioni locali adatte a ciascuna colonna. Verifica date, importi e saldi contro l’originale prima di caricare la tabella. Guida all’importazione del CSV bancario
Le descrizioni dei movimenti sono spesso piene di sigle come BON, SDD o RID, che a colpo d’occhio dicono poco. Capirne il significato ti aiuta a categorizzare con maggiore contesto: trovi le spiegazioni nella guida alle sigle dell’estratto conto.
Prima di lavorarci, converti l’intervallo in una vera Tabella: seleziona i dati e premi Ctrl+T (oppure scheda Inserisci > Tabella), spuntando “La tabella ha intestazioni”. La tabella si espande con le nuove righe; aggiorna poi la pivot perché includa i dati appena aggiunti.
4. Aggiungi la colonna Categoria
Clicca sulla prima intestazione vuota a destra e scrivi Categoria. Per evitare errori di battitura che spaccano i totali, crea in un foglio a parte l’elenco delle categorie, poi seleziona la colonna Categoria e vai su Dati > Convalida dati > “Consenti” = “Elenco” > “Origine” = il tuo elenco. Avrai un comodo menu a discesa.
Inizia con poche categorie distinguibili e aggiungine solo se aiutano a decidere. Questo schema è operativo: include destinazioni del denaro, come risparmio e rimborso debiti, che non sono tutte spese per consumi.
| Categoria | Esempi di spesa | Tipo |
|---|---|---|
| Abitazione | Affitto/mutuo, condominio | Fissa |
| Bollette | Luce, gas, acqua | Fissa/variabile |
| Alimentari | Spesa al supermercato | Variabile |
| Trasporti | Carburante, mezzi, assicurazione auto | Mista |
| Ristoranti e bar | Pranzi fuori, caffè, aperitivi | Variabile |
| Svago e cultura | Cinema, sport, hobby, libri | Variabile |
| Abbonamenti | Telefono, internet, streaming, palestra | Fissa |
| Salute | Farmaci, visite, dentista | Variabile |
| Abbigliamento | Vestiti, scarpe | Variabile |
| Risparmio e investimenti | Destinazioni del denaro, da separare dai consumi | Obiettivo |
| Debiti/finanziamenti | Rate di prestiti | Fissa |
Puoi assegnare le categorie dal menu a discesa oppure usare CERCA.X/CERCA.VERT per descrizioni normalizzate presenti esattamente in una tabella esercente-categoria. CERCA.X usa la corrispondenza esatta per impostazione predefinita. In Excel 2016 o 2019, usa CERCA.VERT con FALSO come ultimo argomento. Per individuare una parola dentro una descrizione più lunga, usa regole controllate in Power Query o lascia il caso in revisione.
Prima della pivot: separa spese, entrate e trasferimenti
Conserva intatti i dati importati. Per la colonna di lavoro Importo usa addebiti negativi e accrediti positivi. Se il file riporta Addebito e Accredito in due colonne con valori positivi, calcola Accredito − Addebito. Verifica la convenzione prima di classificare le righe.
Aggiungi Tipo con i valori Spesa, Rimborso, Entrata o Trasferimento. Per una vista delle spese, crea una colonna Spesa netta con gli addebiti come importi positivi e i rimborsi collegati a una spesa come importi negativi. Imposta a zero entrate e trasferimenti in questa colonna.
Se importi sia la carta di credito sia il conto che la rimborsa, conta gli acquisti della carta come spese e marca il pagamento dell’estratto carta come trasferimento. Lo stesso vale per denaro spostato tra due conti tuoi. Un prelievo alimenta il contante: se registri poi i singoli acquisti in contanti, non contare anche il prelievo come spesa.
5. Crea una tabella pivot
Seleziona una cella della tabella, poi Inserisci → Tabella pivot → Nuovo foglio di lavoro. Trascina Categoria nelle righe e Spesa netta nei valori. Verifica che il riepilogo sia “Somma”. Se appare “Conteggio”, controlla prima valori testuali o vuoti nella sorgente: scegliere “Somma” non trasforma in numeri gli importi memorizzati come testo. Lo spiega Microsoft nel riepilogo dei valori delle pivot.
Per la vista mensile, aggiungi Data e raggruppa per Anni e Mesi, così gennaio di due anni diversi non finisce nello stesso totale. Aggiungi Valuta ai filtri e seleziona la valuta del budget. Per il consuntivo, assegna i rimborsi alla categoria della spesa originaria e usa la data del movimento. Aggiorna la pivot dopo nuovi import o correzioni.
6. Confronta spesa reale e budget senza mescolare i segni
Tieni gli obiettivi in una tabella separata con Anno, Mese, Categoria, Valuta e Budget, collegata al riepilogo. Scrivere importi accanto a una pivot che cambia ordine può assegnare il budget alla categoria sbagliata.
Esempio illustrativo: in settembre registri acquisti alimentari per 240 € e un rimborso collegato di 20 €. La spesa netta è 240 − 20 = 220 €. Con un budget di 250 €, lo scostamento Spesa netta − Budget è −30 €: hai speso 30 € meno del previsto. Il trasferimento di 300 € al tuo conto risparmio resta fuori dai consumi.
Per le spese nette di Alimentari in euro a settembre 2026, assegna alla tabella il nome Movimenti. Verifica che Data contenga date di Excel e che Valuta riporti il codice EUR.
=SOMMA.PIÙ.SE(Movimenti[Spesa netta];Movimenti[Categoria];"Alimentari";Movimenti[Valuta];"EUR";Movimenti[Data];">="&DATA(2026;9;1);Movimenti[Data];"<"&DATA(2026;10;1))
La formula usa i nomi italiani e il punto e virgola come separatore. Verifica le impostazioni della tua installazione.
BankStatementLab riduce la trascrizione trasformando PDF compatibili in XLSX o CSV. Prima dell’analisi verifica campi e totali; la pagina Prezzi indica capacità e consumo crediti aggiornati.
Metodi di budget che puoi applicare
Scegli un metodo compatibile con reddito, spese essenziali, debiti e obiettivi. Questi sono quattro schemi organizzativi, non raccomandazioni finanziarie personalizzate.
| Metodo | In una frase | A chi conviene | Difficoltà |
|---|---|---|---|
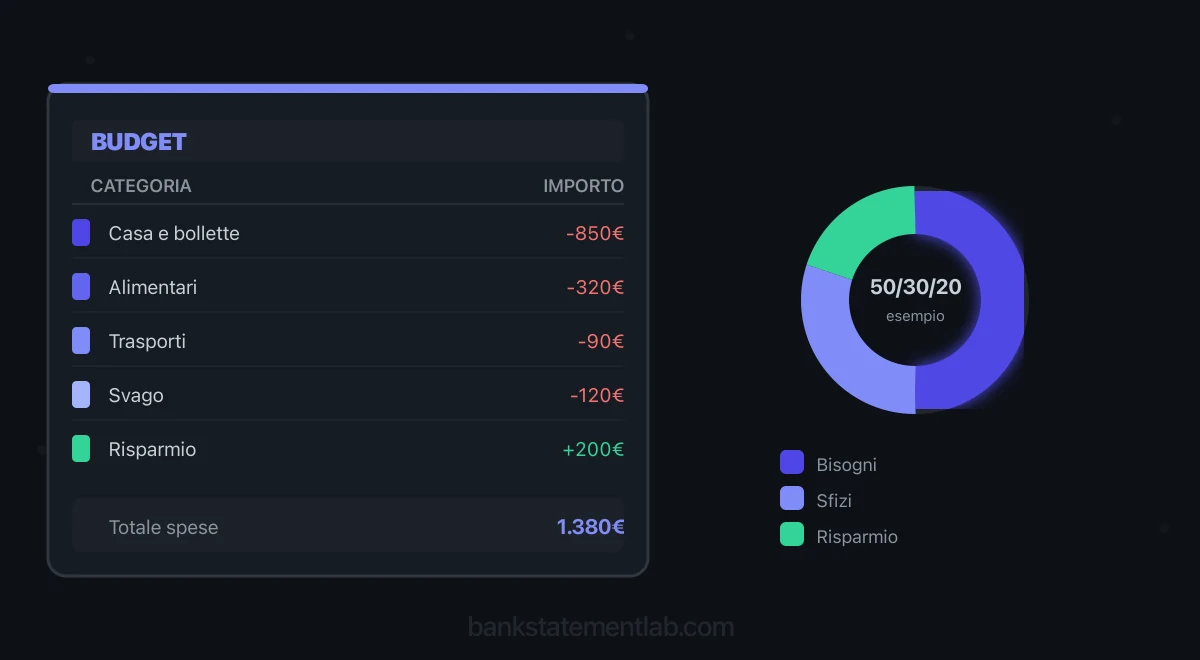
| Regola 50/30/20 | confronto indicativo tra bisogni, desideri e risparmio/debiti | chi vuole una prima fotografia da adattare | Bassa |
| Budget a base zero | Ogni euro ha una destinazione finché il reddito pianificato è assegnato a spese, risparmio e altri obiettivi | Chi vuole controllo massimo | Media |
| Metodo delle buste | Un tetto fisso per categoria; finita la “busta”, stop | Chi spende troppo d’impulso | Bassa |
| Kakebo | Annotazione consapevole di entrate, spese e obiettivi | Chi vuole riflettere sulle abitudini | Media |
La regola 50/30/20 usa tre percentuali come riferimento, ma costi abitativi, redditi irregolari, persone a carico e debiti possono richiedere una ripartizione diversa. Il budgeting a base zero assegna ogni euro a una destinazione. Il metodo delle buste fissa un tetto per categoria. Il Kakebo privilegia annotazione e riflessione. Nessun metodo sostituisce una valutazione di liquidità, interessi e rischio.
Come dato macro, ISTAT stima per il 2025 una propensione al risparmio delle famiglie dell’8,2%. Non è la stessa misura del rapporto «accantonamento mensile/reddito» del tuo foglio e non stabilisce una percentuale sana per il singolo nucleo. Il 20% della regola resta una convenzione, non un obiettivo obbligatorio.
Errori comuni quando crei il budget in Excel
Anche con i dati giusti, alcuni dettagli possono far deragliare l’analisi. Tienili d’occhio.
- Formato decimale virgola/punto. In Italia la virgola separa i decimali e il punto le migliaia (1.234,56 €), l’opposto della convenzione anglosassone. Se l’export bancario usa il punto come decimale, Excel può leggere “1.234” come 1234 o trasformarlo in testo. Soluzione: in Power Query imposta il tipo “Numero decimale” con le impostazioni locali corrispondenti al file, italiane solo se il file usa quella convenzione, oppure in File > Opzioni > Impostazioni avanzate togli la spunta a “Usa separatori di sistema”.
- Dimenticare le spese annuali o trimestrali. Somma i pagamenti previsti nei prossimi dodici mesi e dividi il totale per dodici. Per esempio, una spesa di 90 € ogni trimestre richiede un accantonamento medio di 30 € al mese.
- Lasciare ambiguo il tipo di movimento. Puoi analizzare anche senza pivot, ma mescolare trasferimenti, entrate e spese rende poco interpretabili i totali.
- Non aggiornare ogni mese. Aggiorna il budget quando cambiano reddito, spese o impegni e conserva lo storico per il confronto.
- Sommare più conti senza eliminare il doppio conteggio economico. Conserva conto e valuta su ogni riga. Identifica i trasferimenti interni e il saldo della carta già dettagliata; non sommare importi in valute diverse senza un criterio di conversione documentato.
Consigli avanzati
Mantieni una tabella storica e ripeti gli stessi controlli a ogni aggiornamento.
- Conserva una tabella storica. Aggiungi ogni mese le nuove righe a una tabella master con colonna Mese, senza cancellare i periodi precedenti. Una copia modello separata può servire per la struttura, ma il file di analisi deve mantenere lo storico e una chiave per individuare duplicati.
- Sfrutta pivot e grafici. Dalla pivot, vai su Inserisci > Grafico pivot e scegli un grafico a torta per il peso di ogni categoria o a barre per confrontare gli importi. Usa le barre se i rimborsi rendono negativa la spesa netta di una categoria. Si aggiorna da solo quando fai “Aggiorna”.
- Rendi ripetibile la revisione mensile. Scarica, importa, controlla duplicati e totali, quindi aggiorna la pivot. Il tempo dipende da pagine, conti ed eccezioni; non saltare la riconciliazione per inseguire una durata fissa.
- Separa previsioni e dati effettivi. Puoi prevedere un margine prudenziale nel budget, ma conserva gli importi reali senza arrotondarli nella tabella dei movimenti.
- Rivedi gli abbonamenti. Filtra la categoria “Abbonamenti” su tre-sei mesi di dati. Confronta gli addebiti con i servizi che usi ancora e verifica termini e costi di disdetta prima di cancellarli.
Un’analisi retrospettiva di alcuni mesi è anche utile oltre il budget: per esempio, sapere quanti mesi di estratto conto conservare ordinati torna comodo se un giorno ti serviranno per una pratica importante, come spiegato in Estratto conto per richiesta mutuo: quanti mesi servono?.
Se hai una partita IVA, tieni separati budget personale e contabilità. Un export bancario può essere una base di lavoro, ma non contiene da solo causale contabile, documento, IVA o contropartita. La preparazione manuale per il gestionale è descritta in come importare i movimenti bancari in prima nota.
Domande frequenti
Conviene scaricare l’estratto conto in PDF o in CSV per fare il budget?
Se la banca offre un file dati, usalo per l’analisi e conserva l’estratto originale quando serve come documento. Con il solo PDF crea una copia di lavoro e verifica righe, periodo, saldi e totali: il copia-incolla può spostare colonne e importi.
Perché gli importi dell’estratto conto vengono letti come testo in Excel?
Di solito Excel ha interpretato separatori o impostazioni locali in modo diverso dal file. Usa Dati → Da testo/CSV → Trasforma dati, controlla delimitatore e codifica, poi applica le impostazioni locali adatte alle colonne di date e importi. Confronta esempi e totali con la fonte.
Come si assegnano le categorie ai movimenti senza farlo riga per riga?
Per descrizioni normalizzate usa CERCA.X o CERCA.VERT con corrispondenza esatta su una tabella esercente-categoria. Per parole contenute in descrizioni variabili servono regole diverse o Power Query. Lascia visibili i casi senza corrispondenza e verifica ogni nuova regola.
Perché la tabella pivot mostra il conteggio invece della somma degli importi?
Il campo può contenere testo o celle vuote, per cui Excel sceglie Conteggio. Verifica e converti prima gli importi nella sorgente, poi aggiorna la pivot e seleziona Somma. Cambiare solo il riepilogo non corregge i numeri memorizzati come testo.
Come si mettono a budget le spese annuali come assicurazione auto e bollo?
Elenca gli importi annuali previsti e dividili per dodici per una quota mensile indicativa. Tre-sei mesi possono non contenerli: usa dodici mesi, contratti e scadenziario e aggiorna la stima quando cambia il costo.
Come si scoprono gli abbonamenti che si pagano senza più usarli?
Filtra Abbonamenti e raggruppa per esercente e importo. Poi confronta ricorrenza, contratto e utilizzo: un addebito ripetuto non dimostra da solo che il servizio sia inutile, e la disdetta può avere termini o costi.
Conclusione
Un budget basato sui movimenti riduce le stime a memoria, ma le decisioni non diventano automatiche. Completa contanti e altri conti, verifica le categorie e valuta spese essenziali, liquidità e debiti. Nessuna percentuale o durata di aggiornamento vale per tutti. Puoi confrontare il risultato anche con il calcolatore del budget della Banca d’Italia, adattandolo alla tua situazione.
BankStatementLab trasforma PDF compatibili in XLSX o CSV. Confronta l’export con l’originale prima di calcolare il budget; lo strumento prepara i dati, non fornisce consulenza finanziaria personalizzata. Se devi gestire più conti o periodi, usa il workflow per convertire più estratti conto in un lotto.
Crea un account per convertire un estratto conto PDF in XLSX o CSV
Articoli correlati
Trasforma gli estratti conto in dati verificabili
Passa da PDF a un file Excel pronto all'uso, senza inserimento manuale dei dati.