Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.
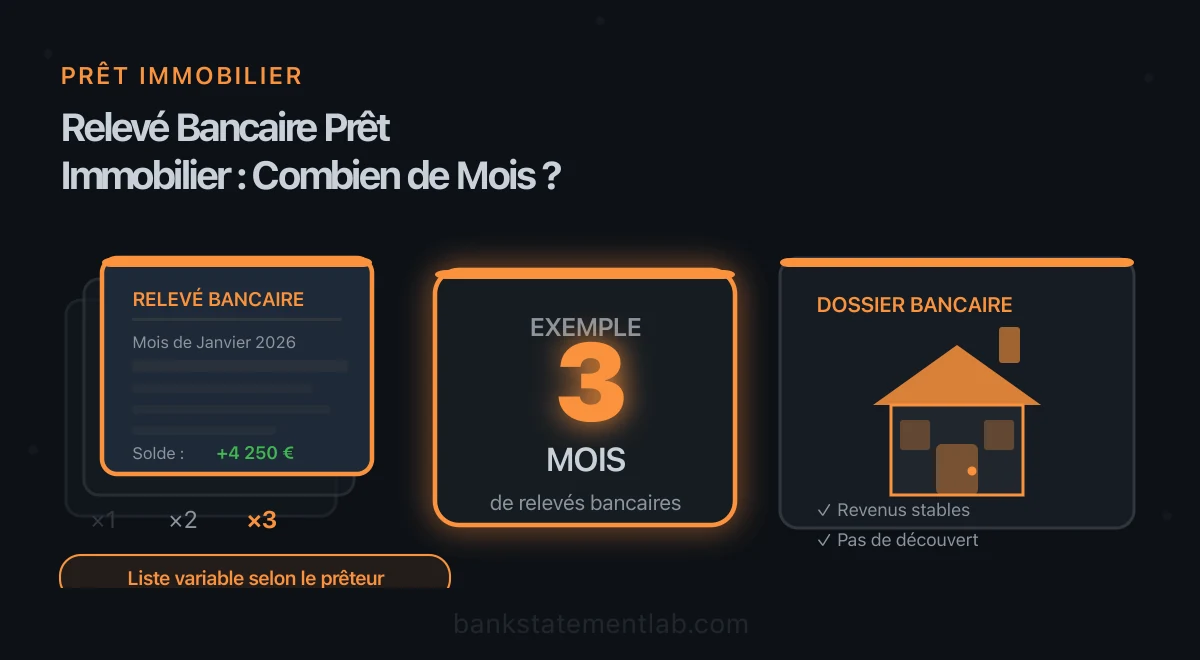
Pour un prêt immobilier, trois derniers relevés de compte constituent une demande fréquente, mais ce n’est pas une règle légale universelle. Le Crédit Agricole cite trois mois dans sa liste de pièces et précise que d’autres justificatifs peuvent être demandés selon la situation. La réponse fiable est donc celle de votre prêteur ou courtier : demandez sa checklist écrite et fournissez les PDF officiels complets.
Combien de mois de relevés bancaires pour un prêt immobilier ?
Le point de départ fréquent : les 3 derniers relevés
Des banques publient une liste comprenant les trois derniers relevés de compte, avec les bulletins de salaire, avis d’imposition, justificatifs d’apport et documents des crédits en cours. Cette liste reste indicative : l’établissement évalue votre solvabilité à partir de l’ensemble du dossier et peut demander une autre période ou d’autres pièces.
Fournissez chaque relevé officiel complet demandé, pages et mentions comprises. Ne modifiez pas le document et ne remplacez pas le PDF bancaire par un tableur reconstruit.
Les cas où l’on vous demande plus
Une banque peut demander davantage de recul ou des documents différents lorsque les revenus sont variables, indépendants, étrangers ou difficiles à rapprocher. Il n’existe pas de barème public fiable qui imposerait automatiquement 6 ou 12 mois à chaque catégorie d’emprunteur. Pour un indépendant, le Crédit Agricole cite par exemple le dernier bilan ou compte de résultat, et d’autres dossiers peuvent réclamer plusieurs exercices.
En pratique : partez de la liste reçue, signalez tous vos comptes et revenus concernés, puis répondez aux demandes complémentaires. Trois mois ne sont ni un minimum légal incompressible ni une garantie de complétude.
Pourquoi la banque demande vos relevés
Les relevés aident le prêteur à vérifier la cohérence entre les ressources, charges et engagements déclarés. Ils peuvent notamment servir à :
- Vérifier vos revenus réels : les montants perçus correspondent-ils aux fiches de paie fournies ?
- Évaluer votre capacité d’épargne : mettez-vous de l’argent de côté chaque mois ?
- Détecter les découverts : êtes-vous régulièrement à découvert en fin de mois ?
- Identifier les crédits en cours : remboursez-vous d’autres prêts (consommation, auto) ?
- Expliquer des mouvements inhabituels : apports, transferts entre comptes, échéances de crédit ou revenus variables
- Compléter l’analyse de solvabilité avec les autres justificatifs du dossier
Les critères et leur pondération relèvent de chaque établissement. Un relevé ne permet pas de promettre une décision d’octroi.
Ce que la banque analyse sur vos relevés bancaires
Les éléments passés au crible
La banque peut rapprocher les relevés des pièces déclarées. Le tableau suivant sert de checklist de cohérence, pas de grille de score universelle :
| Élément à rapprocher | Vérification utile | Pièce complémentaire possible |
|---|---|---|
| Revenus crédités | Cohérence avec les ressources déclarées | Bulletins, bilans, déclarations ou contrats |
| Crédits prélevés | Exhaustivité des engagements déclarés | Tableaux d’amortissement |
| Loyer et charges récurrentes | Cohérence avec le budget annoncé | Bail, quittances, factures |
| Apport et épargne | Origine et disponibilité des fonds | Relevés d’épargne, justificatif de cession ou donation |
| Transferts entre comptes | Éviter de compter deux fois le même argent | Relevé du compte d’origine et de destination |
| Mouvement inhabituel | Comprendre sa nature sans le deviner | Note et justificatif approprié |
Taux d’effort et reste à vivre
Le HCSF fixe en principe un taux d’effort maximal de 35 %, avec une marge de flexibilité encadrée pour une part de la production. Ce plafond n’est pas un droit au crédit : l’administration rappelle qu’une banque reste libre d’accepter ou non le dossier et examine aussi le reste à vivre.
La cohérence globale du dossier
La banque peut croiser les informations des relevés avec les autres pièces : fiches de paie, avis d’imposition ou justificatifs d’épargne. Repérez vous-même les écarts apparents et conservez leur explication, sans masquer ni modifier les opérations.
Comment préparer ses relevés bancaires pour un prêt immobilier
Anticiper sans mettre en scène ses comptes
Préparer un dossier ne consiste pas à fabriquer un profil bancaire pendant quelques mois. Il s’agit de réunir les pièces, déclarer honnêtement ressources et engagements, comprendre les mouvements inhabituels et vérifier sa capacité à honorer les échéances. Avant de solder un crédit, déplacer une épargne ou modifier un placement, mesurez les conséquences et demandez conseil si nécessaire : cet article ne constitue pas une recommandation financière personnalisée.
Checklist avant l’envoi
Avant d’envoyer vos relevés, vérifiez chaque point de cette liste :
- Période et comptes correspondant exactement à la liste du prêteur
- Les relevés sont lisibles : pas de pages coupées, pas de texte flou
- Les relevés sont au format accepté par le prêteur, de préférence le PDF officiel téléchargé depuis l’espace en ligne
- Les mentions d’identification présentes sur le relevé officiel n’ont pas été masquées sans accord du prêteur
- Les pages sont dans l’ordre chronologique
- Aucune page n’est manquante
Quel format privilégier ?
Lorsque c’est possible et accepté, téléchargez le PDF officiel depuis l’espace bancaire : il évite les défauts d’une photo ou d’un scan. Si votre établissement ne fournit pas ce format, demandez au prêteur quelle alternative il accepte.
Pour le dossier, transmettez le format demandé par le prêteur, généralement le PDF officiel non modifié. Un export Excel peut vous servir à contrôler vos flux en interne, mais ne doit pas se substituer au relevé bancaire. Pour comprendre cette conversion de travail, consultez notre guide PDF vers Excel.
Besoin de contrôler vos relevés avant le dossier ? BankStatementLab exporte les transactions détectées en Excel, CSV ou JSON pour votre analyse personnelle. Envoyez toujours au prêteur les pièces officielles qu’il demande. Essayez maintenant →
Les erreurs qui plombent un dossier de prêt immobilier
Erreur n°1 : fournir des relevés incomplets
Un relevé incomplet peut conduire la banque à demander de nouveau la pièce et ralentir l’instruction.
Solution : vérifiez que chaque relevé commence par le solde initial du mois et se termine par le solde final. Comptez les pages.
Erreur n°2 : oublier un compte bancaire
Ne devinez pas le périmètre. Déclarez les comptes et engagements demandés et demandez au prêteur quels relevés il souhaite recevoir. N’envoyez pas davantage de données sensibles sans nécessité, mais n’omettez pas une pièce requise.
Solution : listez vos comptes pour vous-même, puis suivez exactement la checklist écrite du prêteur.
Erreur n°3 : envoyer des relevés illisibles
Des scans de travers, des photos prises avec un téléphone, des PDF protégés par mot de passe que la banque ne peut pas ouvrir… Ces problèmes de format peuvent entraîner une nouvelle demande de pièces. Les erreurs liées au copier-coller depuis un PDF sont également fréquentes quand on essaie de retravailler ses relevés manuellement.
Solution : téléchargez les PDF directement depuis votre espace bancaire en ligne. Si le fichier est protégé, suivez la procédure du prêteur : transmettre le secret par un canal distinct ou fournir une copie déverrouillée s’il le demande, en conservant l’original.
Erreur n°4 : “nettoyer” ses relevés à la dernière minute
Transférer des fonds pour gonfler artificiellement un solde ou omettre un engagement ne rend pas le dossier plus solide. De même, solder un crédit ou déplacer une épargne peut avoir des conséquences financières qu’un simple article ne peut évaluer.
Solution : présentez des informations exactes, conservez les justificatifs d’origine des fonds et expliquez les mouvements inhabituels lorsqu’on vous le demande.
Erreur n°5 : ne pas vérifier la cohérence avec les autres pièces
Exemple fictif : un bulletin affiche 2 800 € de net à payer avant impôt et 200 € de prélèvement à la source ; le virement de 2 600 € est cohérent. Comparez la bonne rubrique : net imposable, net social et net effectivement payé sont différents. Un acompte peut aussi expliquer plusieurs versements. La fiche Service Public sur le bulletin de paie distingue ces montants.
Solution : relisez vos relevés en les comparant à vos fiches de paie et préparez une note explicative pour tout écart.
Cas particuliers : indépendants, multi-comptes et revenus variables
Emprunteurs indépendants et freelances
Si vous êtes auto-entrepreneur, gérant de société ou en profession libérale, la banque peut demander des pièces professionnelles en plus des relevés. Une liste publiée par le Crédit Agricole mentionne notamment le dernier bilan ou compte de résultat pour les indépendants ; d’autres établissements peuvent demander plusieurs exercices ou déclarations. Demandez le périmètre exact plutôt que d’appliquer un « 6 à 12 mois » générique.
Un relevé professionnel ne prouve pas à lui seul le chiffre d’affaires ou le bénéfice : les virements peuvent être agrégés, nets de frais ou inclure des apports. Utilisez le convertisseur de relevés bancaires pour créer une copie structurée destinée à votre propre contrôle, mais transmettez les pièces officielles demandées.
Emprunteurs avec plusieurs comptes bancaires
Avoir des comptes dans plusieurs établissements n’est pas un problème en soi. Le prêteur peut demander plusieurs catégories de comptes, par exemple :
- Les comptes courants
- Les comptes joints
- Les comptes épargne (Livret A, LDDS, PEL, assurance-vie avec mouvements récents)
- Les comptes professionnels, le cas échéant
Demandez quels comptes et quelle période doivent être fournis. Ne déplacez pas artificiellement les opérations pour simplifier l’apparence du dossier : documentez plutôt les transferts entre comptes.
Revenus variables (commissions, primes, saisonniers)
Si vos revenus proviennent de commissions, primes ou d’une activité saisonnière, la banque peut demander plus de recul et des justificatifs complémentaires. La période n’est pas universelle : obtenez la liste du prêteur.
Un tableau récapitulatif peut servir de sommaire si le prêteur l’accepte, mais il ne remplace pas les bulletins, bilans, déclarations ou relevés officiels.
Co-emprunteurs
Lorsque vous empruntez à deux, le prêteur étudie les ressources, charges et engagements des co-emprunteurs. Demandez quels comptes individuels et joints doivent être documentés et sur quelle période.
Récapitulatif : les clés d’un dossier bancaire réussi
Préparer ses relevés bancaires pour un prêt immobilier n’a rien de sorcier, mais cela demande de l’anticipation et de la rigueur. Retenez ces points essentiels :
- 3 mois de relevés figurent dans certaines listes publiées par des banques, sans constituer un minimum légal universel
- La banque analyse la solvabilité globale à partir des ressources, charges, engagements et justificatifs
- Anticipez en réunissant les pièces et en vérifiant leur cohérence, sans mettre en scène vos comptes
- Fournissez des relevés complets, lisibles et au format accepté par le prêteur
- Respectez le périmètre demandé et déclarez honnêtement comptes et engagements concernés
Un dossier complet évite des allers-retours documentaires. Il ne garantit ni l’acceptation ni la rapidité de la décision, qui reste celle de l’établissement prêteur.
Contrôlez vos flux avant de constituer le dossier. BankStatementLab exporte les transactions détectées en Excel, CSV ou JSON pour votre analyse. Le prêteur doit recevoir les relevés officiels et justificatifs qu’il demande, pas un export de substitution. Essayez maintenant →
Articles connexes
- Guide : convertir un relevé bancaire PDF en Excel ou CSV
- Anonymiser un relevé bancaire avant envoi comptable
- Relevé bancaire PDF protégé : extraire les données
Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.