Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.
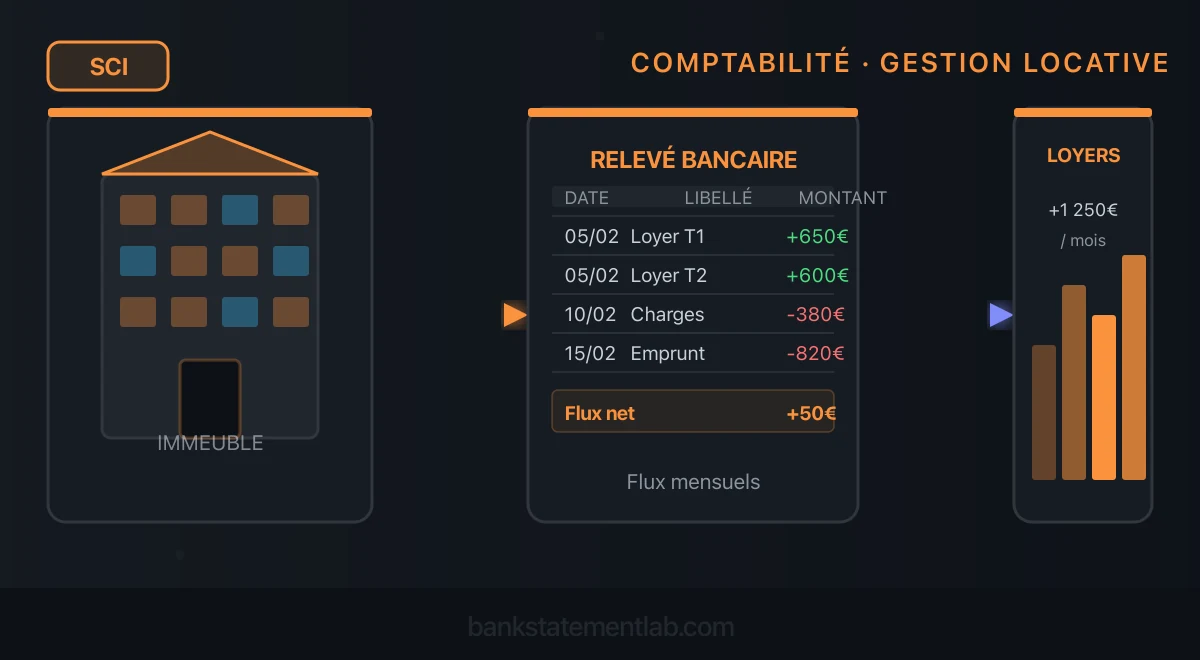
Le relevé bancaire d’une SCI répond à une question précise : quels montants ont réellement été encaissés ou payés ? Il ne répond pas seul à la question comptable ou fiscale : de quelle opération s’agit-il, à quel immeuble la rattacher, est-elle déductible et sur quel exercice ? Pour une gestion locative fiable, convertissez les flux en tableau puis rapprochez-les des baux, factures, appels de fonds, avis d’imposition et échéanciers.
Ce guide vous donne une méthode concrète pour exploiter vos relevés bancaires dans le suivi comptable de votre SCI, que vous gériez un ou plusieurs biens locatifs.
Obligations d’une SCI : commencer par le régime réel du dossier
SCI de location nue relevant des revenus fonciers
L’administration indique que les SCI soumises aux revenus fonciers doivent télédéclarer chaque année une 2072-S ou 2072-C, selon leur situation. Les associés déclarent ensuite leur quote-part suivant les règles qui leur sont applicables. La page officielle sur la déclaration des résultats d’une SCI et la notice du millésime concerné doivent primer sur un modèle de tableur.
Le gérant a par ailleurs une obligation distincte d’information : l’article 1856 du Code civil lui impose de rendre compte de sa gestion aux associés au moins une fois par an, dans un rapport écrit qui présente notamment bénéfices et pertes réalisés ou prévisibles.
SCI soumise à l’IS ou exerçant une activité commerciale
Une SCI relevant de l’impôt sur les sociétés dépose une 2065 et ses annexes, pas une 2072 de revenus fonciers. L’administration précise également qu’une SCI qui exerce une activité commerciale, telle qu’une location meublée hors tolérance, doit tenir une comptabilité conforme au code de commerce et au plan comptable général. Voir la fiche fiscale officielle sur les SCI et la location meublée.
Le traitement des amortissements, travaux, emprunts ou comptes courants d’associés ne se déduit pas du libellé bancaire. Le relevé sert à pointer les règlements ; les contrats, factures et échéanciers expliquent l’écriture.
Tableau de repérage — à valider selon la SCI
| Sujet | Revenus fonciers | Impôt sur les sociétés |
|---|---|---|
| Déclaration de la société | 2072-S ou 2072-C selon le cas | 2065 et liasse applicable |
| Lecture des flux | Encaissements/décaissements à rapprocher des règles foncières | Rapprochement d’une comptabilité d’engagement |
| Pièces à conserver | Relevés et baux, factures, appels de fonds, échéanciers | Relevés et pièces justifiant chaque écriture |
| Rapport du gérant aux associés | Au moins annuel (article 1856 du Code civil) | Au moins annuel (article 1856 du Code civil) |
| Expert-comptable externe | Non imposé en principe, recours possible | Non imposé en principe, souvent pertinent |
L’administration confirme qu’aucun texte n’impose en principe le recours à un expert-comptable externe. Cela ne réduit ni la responsabilité du gérant ni la technicité d’un dossier à l’IS.
Comment exploiter ses relevés bancaires pour la comptabilité SCI
Étape 1 : Isoler les flux de la SCI
Un compte au nom de la SCI rend le suivi, la justification des mouvements et l’information des associés beaucoup plus lisibles. Vérifiez avec votre banque et votre conseil les obligations liées à la constitution, aux statuts et à la situation exacte de la société ; l’intérêt opérationnel d’une séparation reste fort même lorsqu’aucun texte général n’impose un compte « professionnel » particulier.
Un compte dédié permet de :
- Isoler clairement les flux de la SCI
- Faciliter le rapprochement bancaire
- Justifier chaque dépense et chaque recette
- Éviter de confondre dépenses personnelles et opérations de la société
Étape 2 : Catégoriser puis rattacher chaque mouvement à sa pièce
Chaque ligne de votre relevé bancaire doit être rapprochée d’une opération et de son justificatif. Les numéros de comptes ci-dessous sont illustratifs pour une SCI à l’IS : faites confirmer le compte selon le plan utilisé et la nature exacte de l’opération.
| Catégorie | Exemples de mouvements | Compte comptable (SCI IS) |
|---|---|---|
| Loyers encaissés | Virement locataire, prélèvement SEPA | 706 - Prestations de services |
| Charges récupérables | Provision charges locataire | 708 - Produits annexes |
| Charges copropriété | Appel de fonds syndic | 614 - Charges locatives |
| Entretien et réparations courants | Facture détaillée du prestataire | 615 si charge ; immobilisation à examiner pour les autres travaux |
| Assurance | Prime PNO, GLI | 616 - Primes d’assurance |
| Emprunt (capital) | Remboursement mensualité | 164 - Emprunts |
| Emprunt (intérêts) | Part intérêts de la mensualité | 661 - Charges d’intérêts |
| Taxe foncière | Avis d’imposition | 635 - Impôts et taxes |
| Honoraires | Comptable, gestionnaire | 622 - Honoraires |
| Avance d’associé | Virement documenté en compte courant | 455 - Compte courant associé, distinct d’un apport au capital |
Un libellé « travaux » ne tranche pas entre charge et immobilisation. En revenus fonciers, les dépenses de construction, reconstruction ou agrandissement ne sont pas déductibles comme travaux d’entretien. À l’IS, examinez aussi la création ou l’amélioration d’un actif. Conservez le détail de la facture.
Étape 3 : Extraire et contrôler les données du relevé
Les relevés bancaires au format PDF sont difficiles à exploiter directement. La saisie manuelle est source d’erreurs et de perte de temps considérable, surtout quand vous gérez plusieurs biens.
Vous pouvez convertir vos relevés PDF en fichier Excel pour les trier et les catégoriser. Comparez les dates, montants, signes et soldes avec le PDF avant tout calcul.
Une fois les données structurées dans un tableur, vous pouvez :
- Filtrer les mouvements par type (loyers, charges, travaux)
- Calculer les totaux par catégorie après validation
- Préparer un état de travail pour la 2072, sans prétendre remplir la déclaration automatiquement
- Archiver proprement chaque période comptable
Étape 4 : Réaliser le rapprochement bancaire
Le rapprochement bancaire compare les écritures du compte de banque en comptabilité aux mouvements du relevé, puis justifie les écarts et opérations en transit. C’est une étape clé pour détecter les oublis, les doublons et les erreurs.
Pour une SCI, cela implique de :
- Pointer chaque loyer attendu et vérifier sa réception effective
- Contrôler que chaque charge payée est bien enregistrée
- Identifier les décalages de trésorerie (chèques non encaissés, virements en attente)
- Vérifier le solde de fin de mois
Pour aller plus loin, consultez notre guide sur l’automatisation du rapprochement bancaire.
Préparez le rapprochement de votre SCI. BankStatementLab exporte les transactions détectées en Excel, CSV ou JSON. Contrôlez-les avec le PDF puis associez vos justificatifs ; l’outil ne produit pas la 2072 ou la 2065. Consultez une formule adaptée à votre volume de pages ou essayez maintenant →
Les erreurs courantes en comptabilité SCI (et comment les éviter)
Erreur 1 : Ne pas séparer compte personnel et compte SCI
Mélanger les opérations personnelles et celles de la société complique la justification des flux, les comptes courants d’associés et le rapport de gestion. Le seul mélange bancaire ne permet toutefois pas d’affirmer automatiquement une requalification fiscale ou la disparition de la personnalité morale.
Solution : utiliser un compte au nom de la SCI, avec des accès définis et une justification pour chaque mouvement avec les associés.
Erreur 2 : Oublier de ventiler les mensualités d’emprunt
Une mensualité d’emprunt comprend notamment une fraction de capital et des intérêts. En revenus fonciers, le capital n’est pas une charge déductible ; la déductibilité des intérêts et frais dépend des règles et de l’affectation de l’emprunt. Comptabiliser la mensualité en bloc ne permet pas de calculer correctement le résultat.
Solution : à chaque échéance, séparer capital, intérêts, assurance et frais en vous référant au tableau d’amortissement et aux justificatifs, puis valider leur traitement fiscal.
Erreur 3 : Négliger les mouvements de compte courant d’associé
Les apports et retraits des associés via leur compte courant doivent être rigoureusement tracés. Ils ne constituent ni des recettes ni des charges, mais des mouvements de trésorerie qui impactent le bilan.
Solution : enregistrer chaque mouvement de compte courant avec la référence de l’associé concerné et conserver les justificatifs (virements, relevés).
Erreur 4 : Saisir manuellement des relevés PDF volumineux
Recopier à la main les lignes d’un relevé bancaire PDF est non seulement chronophage, mais aussi une source majeure d’erreurs : inversion de chiffres, oubli de lignes, mauvaise affectation. Plus le nombre de biens et de mouvements augmente, plus le risque d’erreur grandit.
Solution : automatiser l’extraction des données grâce à un convertisseur de relevés bancaires PDF, puis intégrer les données dans votre comptabilité.
Erreur 5 : Ne pas archiver les relevés bancaires
Le relevé prouve un flux bancaire, mais ne remplace pas la facture, le bail ou l’appel de fonds qui en explique la nature. Conservez les deux ensembles de documents.
Solution : archiver systématiquement les relevés PDF originaux et les fichiers structurés (Excel, CSV) dans un dossier organisé par année et par mois.
SCI avancée : cas particuliers et bonnes pratiques
SCI à l’IS : la comptabilité d’engagement
Lorsque votre SCI est soumise à l’impôt sur les sociétés, la comptabilité de trésorerie ne suffit plus. Vous devez passer à une comptabilité d’engagement, ce qui signifie :
- Rattacher les loyers à leur période acquise, même s’ils ne sont pas encore encaissés
- Rattacher les charges à l’exercice concerné, y compris les factures non parvenues ou les paiements d’avance
- Distinguer le terrain non amortissable des constructions et de leurs composants amortissables
- Justifier les provisions et dépréciations selon les conditions applicables
Le relevé bancaire reste toutefois essentiel pour le rapprochement entre les écritures d’engagement et les flux réels de trésorerie.
Dépôt de garantie : un crédit qui n’est pas un loyer
Conservez une catégorie distincte pour les dépôts de garantie reçus et restitués. En revenus fonciers, un dépôt reçu n’est en principe pas une recette à déclarer tant qu’il reste remboursable. Son emploi ultérieur peut changer ce traitement, notamment lorsqu’il couvre un loyer impayé ; le BOFiP sur les loyers et dépôts en précise les cas.
Exemple fictif : un virement de 1 600 € à l’entrée du locataire peut réunir 800 € de loyer et 800 € de dépôt. Gardez la ligne bancaire intacte et créez deux lignes de ventilation totalisant 1 600 €, chacune reliée au bail. Reporter 1 600 € en loyers sans cette séparation fausserait le suivi.
Gestion multi-biens : un suivi analytique indispensable
Quand votre SCI détient plusieurs lots ou immeubles, une ventilation par bien facilite le suivi et les déclarations. Elle permet de :
- Construire un indicateur de résultat par bien, après rattachement des charges communes
- Remplir correctement la déclaration 2072 (qui demande un détail par immeuble)
- Identifier les biens sous-performants
- Prendre des décisions d’investissement éclairées
Le relevé bancaire ne distingue pas automatiquement les biens. C’est lors de la catégorisation des mouvements que vous devez ajouter cette dimension analytique, par exemple en attribuant un code bien à chaque transaction.
L’assemblée générale : présenter des comptes clairs
Le gérant doit rendre compte de sa gestion au moins une fois par an conformément à l’article 1856 du Code civil. Les modalités de consultation, de décision ou d’assemblée dépendent notamment des statuts. Le dossier annuel peut utilement :
- Présenter un état des recettes et des dépenses de l’exercice
- Fournir le solde du compte bancaire en début et en fin de période
- Détailler les mouvements de compte courant de chaque associé
- Soumettre les décisions requises selon les statuts et consigner leur résultat
- Consigner le tout dans un procès-verbal
Des relevés bancaires bien exploités et une comptabilité rigoureuse facilitent considérablement la préparation de l’assemblée générale. Ils rendent les décisions et mouvements plus faciles à justifier auprès des associés.
Tableau de suivi mensuel recommandé pour une SCI
| Poste | Janvier | Février | Mars | … | Total annuel |
|---|---|---|---|---|---|
| Loyers encaissés | - | - | - | … | - |
| Charges copropriété | - | - | - | … | - |
| Assurance PNO | - | - | - | … | - |
| Travaux / Entretien | - | - | - | … | - |
| Taxe foncière | - | - | - | … | - |
| Mensualité emprunt (capital) | - | - | - | … | - |
| Mensualité emprunt (intérêts) | - | - | - | … | - |
| Honoraires gestion | - | - | - | … | - |
| Variation de trésorerie du mois | - | - | - | … | - |
Ce tableau mesure les flux du mois. Ajoutez le solde d’ouverture pour retrouver le solde bancaire de clôture, et complétez les lignes manquantes : dépôts de garantie, avances d’associés, charges récupérables ou autres mouvements. La variation de trésorerie n’est pas le résultat fiscal de la SCI.
Questions fréquentes
Peut-on tenir la comptabilité d’une SCI soi-même, sans expert-comptable ?
L’administration fiscale indique qu’aucune disposition générale n’impose un expert-comptable externe. Vous restez néanmoins responsable des comptes et déclarations. Les obligations varient selon le régime fiscal, l’activité, les associés et les statuts ; une SCI à l’IS ou une activité commerciale justifie souvent un accompagnement.
Comment faire la comptabilité d’une SCI sur Excel ?
Convertissez le relevé en Excel, contrôlez l’extraction avec le PDF, puis rapprochez chaque flux du bail, de la facture, de l’appel de fonds ou de l’échéancier correspondant. Le tableur facilite les filtres et totaux ; il ne décide ni du compte comptable ni de la déductibilité.
Quelle est la différence entre SCI à l’IR et SCI à l’IS pour la compta ?
Une SCI de location nue relevant des revenus fonciers dépose une 2072-S ou 2072-C selon le cas. Une SCI à l’IS dépose une 2065 et sa liasse et tient une comptabilité conforme au plan comptable. Le relevé sert au rapprochement ; les autres pièces justifient la nature et le traitement des écritures.
Combien de temps faut-il conserver les relevés bancaires d’une SCI ?
Les durées dépendent du document et du texte applicable. Service-Public mentionne notamment cinq ans pour les documents bancaires et dix ans à compter de la clôture pour les livres, registres et pièces comptables d’une entreprise. Les règles fiscales peuvent imposer leur propre durée. Conservez le PDF original ; l’Excel ou le CSV n’est qu’un fichier de travail.
Comparer les mouvements avec la comptabilité
Pour contrôler le compte bancaire de la SCI, BankStatementLab compare les relevés extraits avec un export des écritures et propose des correspondances à valider. Le rapport de rapprochement, exportable en Excel, CSV ou PDF, isole les mouvements sans contrepartie. Conservez les baux et appels de loyers pour expliquer les versements groupés et les impayés.
Conclusion : le relevé bancaire, pilier de la comptabilité SCI
Le suivi bancaire est une composante de la comptabilité d’une SCI, à l’IR comme à l’IS. Il confirme les flux ; les pièces et les règles applicables déterminent leur comptabilisation et leur traitement fiscal.
En résumé, les bonnes pratiques essentielles sont :
- Compte dédié : séparer les flux de la SCI des finances personnelles
- Catégorisation systématique : affecter chaque mouvement à un poste comptable
- Extraction automatisée : convertir les relevés PDF en données exploitables plutôt que de tout recopier à la main
- Rapprochement régulier : vérifier chaque mois la concordance entre comptabilité et banque
- Archivage rigoureux : conserver relevés et justificatifs sur la durée légale
Une organisation régulière facilite le rapprochement, la recherche des justificatifs, le rapport annuel du gérant et la préparation des déclarations. Elle ne remplace pas la qualification comptable et fiscale de chaque opération.
Passez à l’action. BankStatementLab exporte les transactions détectées de vos relevés en Excel, CSV ou JSON. Contrôlez-les avec le PDF, puis rapprochez-les de vos pièces de SCI. Commencez maintenant →
Articles connexes
Prêt à simplifier votre compta ?
Éliminez la saisie manuelle et concentrez-vous sur l'analyse et le conseil.