Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.
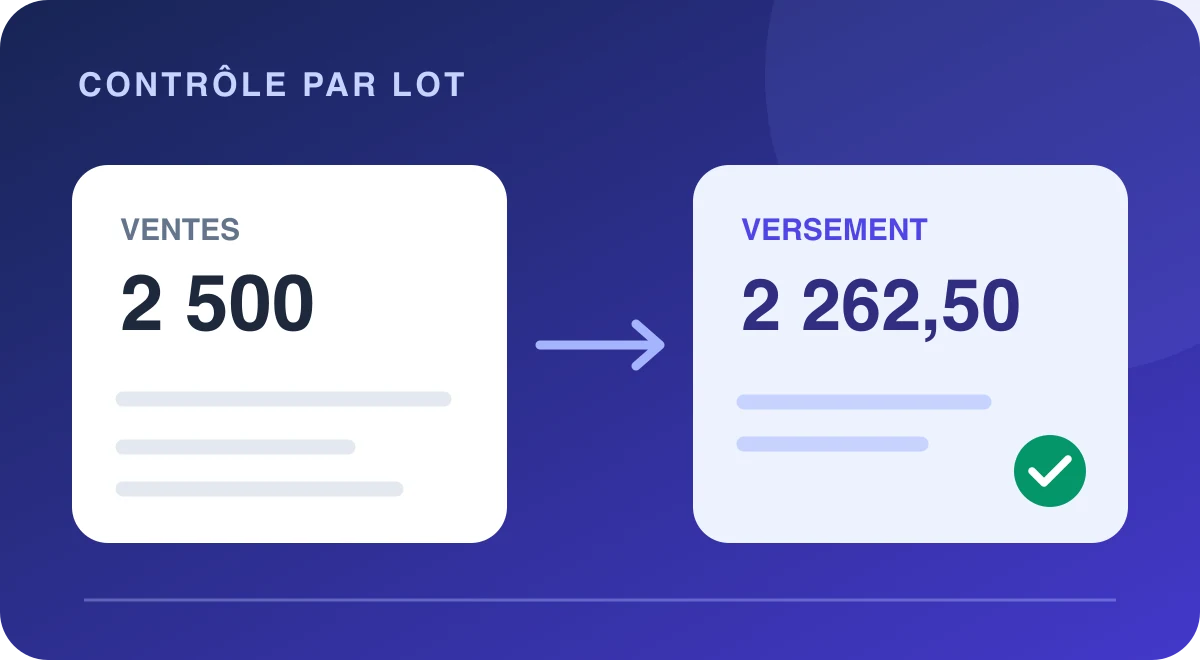
Votre caisse affiche 2 500 € de paiements par carte. Sur le relevé, un crédit de 2 262,50 € apparaît quelques jours plus tard. Avant de chercher une vente manquante, il faut comprendre le contenu du versement. Le rapprochement des remises carte bancaire consiste à relier les encaissements du commerce, le rapport du prestataire de paiement et la somme reçue en banque.
Un total quotidien et un crédit bancaire ne couvrent pas nécessairement les mêmes opérations. Des frais peuvent être retenus, un retour client concerner une vente antérieure, ou une partie du montant rester en réserve. Ce guide propose une méthode par lot, avec un exemple fictif et un contrôle de fin de mois. Elle concerne les ventes encaissées par un commerçant ; pour organiser les autres flux, consultez le guide du rapprochement bancaire.
BankStatementLab vous aide à comparer le versement net attendu au crédit bancaire. Préparez une ligne par remise, importez ce tableau comptable, puis examinez les propositions et les lignes sans correspondance dans un rapport Excel, CSV ou PDF. Le détail des ventes et des retenues reste votre pièce justificative.
Rapprocher mes remises carte avec BankStatementLab
Trois pièces pour rapprocher une remise carte bancaire
Le relevé prouve qu’une somme a été créditée sur le compte. Il ne donne généralement pas le détail des ventes qui la composent. Le rapport du prestataire explique la composition du versement. Enfin, le journal de caisse ou des ventes permet de vérifier que les paiements attendus ont bien été pris en compte.
| Pièce | Question à laquelle elle répond | Champs à conserver |
|---|---|---|
| Journal des paiements carte | Quelles ventes ont été enregistrées et dans quel état ? | Référence de transaction, montant, date, terminal ou établissement |
| Rapport du versement | Quelles opérations composent ce lot et son montant net ? | Référence du versement, compte marchand, devise, ventes, frais, ajustements |
| Relevé bancaire | Quel montant est réellement arrivé sur quel compte ? | Date, montant signé, devise, libellé, référence, compte destinataire |
Rassemblez le rapport des ventes, le détail des versements et les justificatifs des frais. Leurs intitulés varient selon le prestataire ; vérifiez la fonction et le périmètre de chaque document.
Téléchargez les documents correspondant au même commerce, à la même devise et au bon compte. Si plusieurs établissements partagent une banque, conservez leur identifiant dans chaque feuille. Un fichier réunissant tous les magasins sans cette distinction rend les montants identiques difficiles à départager.
Exemple : expliquer un crédit de 2 262,50 €
Dans cet exemple pédagogique, le rapport contient les mouvements suivants. Les chiffres sont fictifs et ne décrivent aucun tarif commercial. La convention est simple : un signe positif augmente le versement attendu, un signe négatif le réduit.
| Composante du lot | Effet sur le versement |
|---|---|
| Ventes intégrées au lot | +2 500,00 € |
| Retours clients intégrés au lot | −100,00 € |
| Commissions retenues sur ce lot | −37,50 € |
| Nouvelle somme mise en réserve | −125,00 € |
| Libération d’une réserve antérieure | +25,00 € |
| Versement attendu | 2 262,50 € |
Le contrôle donne : 2 500 − 100 − 37,50 − 125 + 25 = 2 262,50 €. Si le crédit bancaire porte ce montant, la bonne devise et une référence compatible, le versement peut être rapproché. Il reste ensuite à justifier chacune de ses composantes avec les lignes du rapport.
L’écart de 237,50 € avec les ventes n’est donc pas une commission unique. Le classer intégralement en frais masquerait à la fois les retours clients et la réserve. Une réserve retenue reste un montant à suivre selon les conditions du prestataire : sa mise de côté n’est pas, à elle seule, une charge supplémentaire.
Les types d’ajustements possibles dépendent du contrat. Identifiez dans votre propre rapport les montants bruts, les retenues et les mouvements de réserve, puis vérifiez leur effet exact sur le versement.
Une méthode de contrôle en six étapes
1. Définir le périmètre avant de calculer
Inscrivez en tête du dossier le compte marchand, le compte bancaire destinataire, la devise, la période et le fuseau horaire des exports. Vérifiez si le rapport sélectionne les opérations par date de vente, de clôture du lot ou de versement. Deux fichiers filtrés sur « septembre » peuvent ainsi décrire des ensembles différents.
Conservez les fichiers sources et travaillez dans des copies. Notez aussi la date de téléchargement : un export provisoire et un rapport arrêté peuvent afficher des statuts différents pour la même transaction.
2. Préparer les crédits bancaires
Utilisez d’abord un export structuré de la banque s’il contient les références nécessaires. Si vous disposez d’un relevé PDF, extrayez ses opérations dans un tableau, puis contrôlez les dates, les signes et les libellés contre le document original. Le guide de conversion du relevé en Excel détaille cette préparation.
Gardez une colonne avec le libellé intégral. Une version raccourcie pour l’affichage peut supprimer précisément l’identifiant qui permet d’associer le crédit au versement. Ne fusionnez pas deux lignes sous prétexte que leur montant et leur date sont identiques.
3. Trouver le versement correspondant
Cherchez en priorité la référence du versement, puis confirmez le montant, la devise et le compte destinataire. À défaut de référence complète, utilisez le rapport détaillé et le calendrier comme indices complémentaires. Une égalité de montant seule reste une correspondance proposée, pas une preuve suffisante.
Recherchez une référence commune au rapport de versement et au relevé. Dans votre tableau de suivi, conservez prestataire + compte marchand + devise + référence de versement : un simple numéro de lot peut se répéter entre plusieurs comptes marchands.
4. Reconstituer le net avec les bonnes colonnes
Refaites le calcul à partir des composantes du rapport. Si vous partez d’une colonne déjà nette de commissions, ne soustrayez pas les frais une deuxième fois. Si les frais sont débités séparément sur le compte bancaire, contrôlez ce débit à part au lieu de diminuer artificiellement le crédit reçu.
Documentez les ajustements séparément : retour client, contestation, réserve ou correction. Ne forcez pas une petite différence dans une rubrique « divers » pour obtenir zéro. Même quelques centimes demandent une explication, par exemple un arrondi documenté ou une conversion de devise.
5. Vérifier les ventes incluses dans le lot
Reliez les références du rapport aux paiements de votre journal de ventes. Vérifiez les transactions présentes, absentes ou encore en attente. Le premier contrôle, rapport vers banque, prouve le versement ; ce second contrôle, ventes vers rapport, recherche les opérations non encore intégrées.
Un paiement autorisé, un paiement capturé et un paiement réglé ne représentent pas forcément le même état du cycle. Utilisez le statut fourni par votre prestataire. Une opération en attente ne devient pas une anomalie uniquement parce qu’elle n’est pas encore dans le crédit bancaire.
6. Consigner le résultat et les exceptions
Attribuez à chaque lot un statut : rapproché, en transit, réserve documentée ou écart à examiner. Ajoutez la référence de la pièce justificative et une courte explication. Un collaborateur doit pouvoir refaire le contrôle sans demander pourquoi une ligne a été cochée.
Passer du net justifié au rapport BankStatementLab
Préparez un Excel ou CSV avec une ligne par versement attendu : date, référence de lot, libellé et montant net signé. Dans notre exemple, la ligne porte +2 262,50 € ; les ventes de 2 500 € et les ajustements restent dans le détail annexe. Le produit ne regroupe pas automatiquement les ventes et ne déduit pas lui-même des commissions.
Depuis Mes documents → Rapprochement bancaire, importez ce tableau ou votre export comptable XLSX/XLS, CSV, FEC/TXT. Vérifiez les colonnes et la devise ; utilisez le filtre facultatif si le fichier contient plusieurs comptes. Choisissez ensuite les relevés bancaires déjà extraits, contrôlés et appartenant au même compte. Lancez l’aperçu puis créez le rapport.
Les correspondances proposées associent une ligne de chaque côté avec le même montant signé et la même devise. Contrôlez les références avant de Valider ou Tout valider après confirmation. Les doublons ambigus restent dans les lignes sans correspondance. Exportez le rapport complet en Excel, CSV ou PDF, avec les sources, statuts et motifs ; aucune écriture comptable source n’est modifiée.
Créer mon rapport de rapprochement des remises. La lecture du fichier structuré et le rapprochement n’ajoutent pas de crédits. L’extraction des PDF utilise les crédits habituels. Consultez les tarifs et la politique de confidentialité.
Pourquoi le calendrier crée de faux écarts
La date de vente, la clôture du lot, l’émission du versement et son inscription en banque sont quatre événements distincts. Un versement reçu le lundi peut couvrir plusieurs jours. Une vente réalisée après l’heure limite peut appartenir au lot suivant.
En cas de retard apparent, vérifiez le détail des paiements inclus, le compte destinataire et le calendrier prévu au contrat. Ne généralisez pas les conditions d’un prestataire à tous les autres.
Dans le tableau de travail, gardez deux dates différentes : celle annoncée dans le rapport et celle effectivement observée en banque. Définissez ensuite votre suivi à partir du calendrier contractuel. Une date attendue dépassée appelle une vérification ; un simple passage au mois suivant ne suffit pas à prouver un incident.
Contrôler le solde restant à recevoir en fin de mois
Rapprocher les crédits reçus ne prouve pas que toutes les ventes ont été versées. Pour contrôler la fin de période, ajoutez un tableau des sommes encore à recevoir. Dans l’exemple suivant, le périmètre englobe toutes les sommes suivies chez le prestataire, y compris réserves et versements en transit non encore reçus.
| Mouvement du périmètre suivi | Montant fictif |
|---|---|
| Solde à recevoir au début | +400,00 € |
| Nouvelles ventes incluses dans ce suivi | +10 000,00 € |
| Retours clients pris en compte | −200,00 € |
| Frais réduisant le solde chez le prestataire | −150,00 € |
| Versements effectivement reçus en banque | −9 350,00 € |
| Solde à justifier à la fin | 700,00 € |
L’égalité est 400 + 10 000 − 200 − 150 − 9 350 = 700 €. Supposez que ce solde comporte 125 € de réserve et 575 € d’autres montants en attente. Il faut justifier les deux catégories séparément avec les rapports et leur statut.
Puisque le périmètre inclut la réserve, son transfert interne depuis le solde disponible ne réduit pas le total : il change sa répartition. La déduire une nouvelle fois ferait disparaître une partie des sommes encore à suivre. De même, un versement marqué comme émis reste dans le transit jusqu’à son observation en banque pour cette convention de contrôle.
Ce tableau est un outil de justification, pas un schéma d’écritures comptables universel. Si votre rapport mesure uniquement le solde disponible, adaptez le périmètre avant de comparer les totaux. Les autres ajustements éventuels doivent apparaître dans des lignes supplémentaires, avec leur signe et leur pièce.
Cinq erreurs à éviter dans le dossier de contrôle
- Comparer les ventes du mois aux seuls crédits du mois. Reportez le solde initial et justifiez le solde final pour tenir compte du décalage.
- Prendre toute différence pour une commission. Identifiez chaque composante avant de la classer.
- Compter deux fois les mêmes frais. Vérifiez s’ils sont déjà retenus dans le net ou débités séparément.
- Rapprocher uniquement par montant. Confirmez référence, devise, compte marchand et destination bancaire.
- Additionner les devises ou mélanger les établissements. Travaillez par périmètre homogène avant de produire une vue consolidée.
Une autre précaution concerne les doublons d’export : le même lot peut apparaître dans un rapport quotidien et un rapport mensuel. Conservez le numéro du fichier source et identifiez l’opération, plutôt que de supprimer toutes les lignes de même montant. Deux ventes légitimes peuvent avoir exactement le même prix.
Que transmettre lorsqu’un versement reste inexpliqué ?
Préparez un dossier limité au lot concerné : identifiant du compte marchand, référence du versement, montant et devise attendus, dates du rapport et extrait bancaire pertinent. Ajoutez le calcul de l’écart et les opérations suspectées. Masquez les données sans rapport avec la demande avant de partager les pièces.
La bonne question est précise : « Le lot R-042 annonce 2 262,50 €, mais aucun crédit correspondant n’apparaît sur le compte destinataire pendant la fenêtre prévue. » Elle est plus exploitable qu’un total mensuel isolé. Pour un libellé ambigu, consultez aussi le guide de lecture des libellés bancaires.
Garder une preuve pour chaque remise
Un dossier fiable relie une référence de versement, un calcul net explicable et un crédit bancaire vérifié. Il conserve aussi les sommes non encore reçues afin que la clôture du mois ne les efface pas du suivi. Commencez par un lot, validez la méthode, puis appliquez-la aux autres versements du même périmètre.
Pour comparer vos versements attendus aux crédits reçus, créer mon rapport avec BankStatementLab →.
Pour préparer le tableau de contrôle, les jointures documentées par Microsoft dans Power Query permettent de comparer des colonnes. Contrôlez l’unicité des clés avant de développer une jointure : un doublon peut multiplier les lignes.
Questions fréquentes
BankStatementLab rapproche-t-il les remises carte bancaire ?
Il peut proposer des associations entre les crédits des relevés extraits et un export de règlements préparé avec une ligne par versement net attendu. Le détail des ventes, frais et réserves doit être justifié au préalable à partir du rapport du prestataire.
Le moteur regroupe-t-il automatiquement les ventes d’une remise ?
Non. Les propositions sont une ligne à une ligne, pour un montant signé et une devise identiques. Préparez une ligne de contrôle par versement attendu et conservez le détail des ventes et ajustements dans un tableau annexe.
Peut-on valider et exporter plusieurs remises ensemble ?
Oui. Examinez les suggestions, puis utilisez Tout valider et confirmez pour approuver les propositions existantes. Les ambiguïtés restent à examiner. Le rapport complet est exportable en Excel, CSV et PDF, avec annulation individuelle des validations.
Articles connexes
Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.