Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.
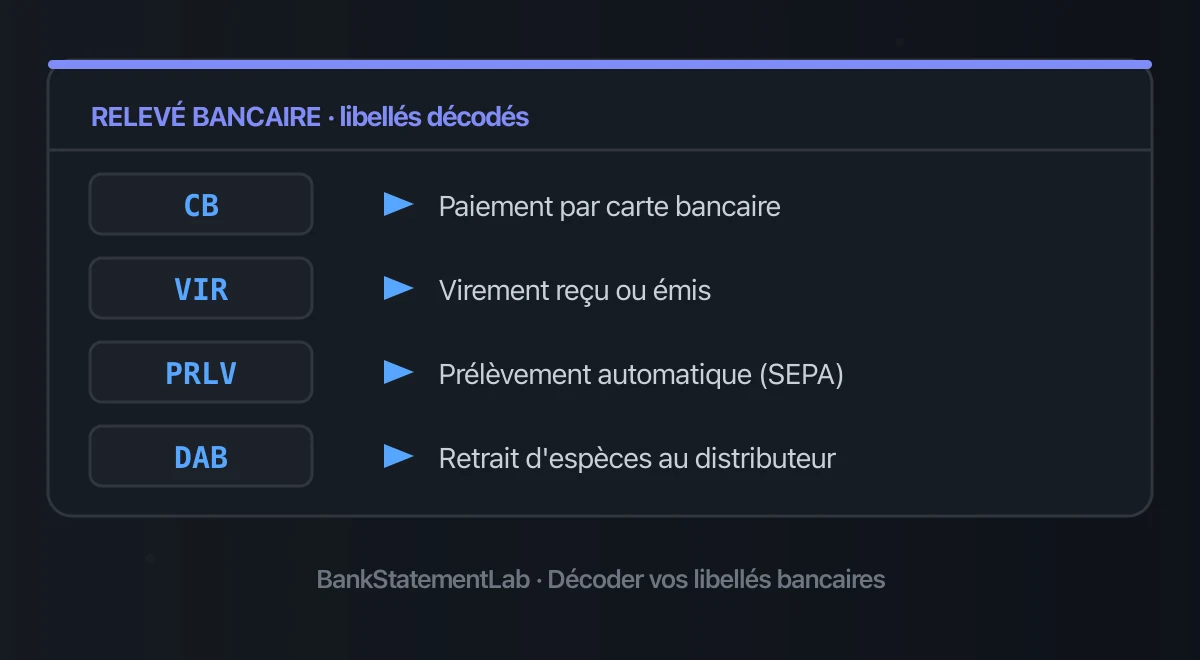
Un libellé de relevé bancaire décrit l’opération enregistrée sur le compte : CB pour un paiement par carte, VIR pour un virement, PRLV pour un prélèvement, DAB pour un retrait et REM pour une remise de chèque. Les variantes changent selon les banques, mais ces codes permettent d’identifier rapidement le type de mouvement et, souvent, son émetteur.
Cet article explique comment lire les références complètes — notamment ICS, RUM et motif SEPA — pour repérer un prélèvement inconnu, vérifier des frais et suivre un budget sans confondre débit et crédit.
Libellé du compte, de virement ou de carte : quelle différence ?
La recherche « libellé du compte » peut renvoyer à plusieurs champs. Regardez d’abord où le terme apparaît :
| Où apparaît le libellé ? | Comment le lire ? | Exemple fictif |
|---|---|---|
| Dans la liste de vos comptes | Un nom d’affichage peut servir à reconnaître le compte dans l’application. | « Compte dépenses courantes » |
| Dans un formulaire de virement | Le motif décrit le paiement ; le nom du bénéficiaire et son IBAN sont des champs distincts. | « Facture 2026-042 » |
| Sur une ligne de paiement par carte | La description aide à retrouver le commerçant et l’achat avec la date et le montant. | « CB 18/09 LIBRAIRIE » |
Par exemple, Banque Populaire permet de personnaliser le libellé d’affichage d’un compte externe agrégé. Ce réglage de présentation ne doit pas être confondu avec les coordonnées à communiquer pour recevoir un paiement : reprenez celles du RIB.
Pour un libellé de carte bancaire inconnu, comparez la ligne avec votre ticket ou votre confirmation de commande. Le nom affiché peut différer de l’enseigne que vous connaissez ; la date et le montant sont donc essentiels. Si le doute persiste, consultez le détail de l’opération et contactez votre banque.
Pourquoi votre relevé bancaire est rempli de libellés incompréhensibles
Un relevé bancaire doit faire tenir beaucoup d’informations sur une seule ligne : la nature de l’opération, sa date, le bénéficiaire ou le commerçant, et parfois des références techniques. Pour gagner de la place, les banques utilisent des abréviations historiques héritées des systèmes interbancaires.
Le piège, c’est que ces libellés ne sont pas standardisés d’une banque à l’autre. Un même prélèvement peut s’afficher « PRLV », « PREL » ou « PRELEVEMENT » selon l’établissement. Chaque banque possède son propre glossaire, souvent imprimé au dos du relevé papier ou caché dans l’aide de l’application mobile.
Bonne nouvelle : malgré ces variantes, la grande majorité des abréviations repose sur une logique commune. Une fois les codes de base maîtrisés, vous décryptez n’importe quel relevé, quelle que soit votre banque.
Avant d’aller plus loin, rappelons la structure type d’un relevé. D’après La finance pour tous, un relevé reprend le solde de la période précédente, liste toutes les opérations du mois dans des colonnes débit/crédit, puis affiche le nouveau solde à la date d’arrêté. Il comporte aussi une ligne récapitulative des frais bancaires, le montant de l’autorisation de découvert, ainsi que votre IBAN et votre BIC.
Le tableau complet des libellés et abréviations bancaires (de A à Z)
Voici le tableau de référence à garder sous la main. Les significations s’appuient notamment sur le glossaire des libellés harmonisés publié par le Crédit Agricole et sur les conventions SEPA.
| Libellé | Signification |
|---|---|
| CB / CARTE | Paiement par carte bancaire chez un commerçant. La date du libellé peut être celle de l’achat ; distinguez-la de la date de comptabilisation. |
| VIR / VIRT | Virement : transfert d’argent d’un compte à un autre. |
| VIR SEPA | Virement en euros au sein de l’espace SEPA (zone européenne). |
| VIR INST | Virement SEPA instantané : crédité en 10 secondes max, 24h/24, irrévocable. |
| PRLV / PREL / PRLVT | Prélèvement automatique débité par un créancier après mandat. |
| PRLV SEPA | Prélèvement au format SEPA, identifié par l’ICS du créancier et la RUM du mandat. |
| CHQ | Chèque émis (au débit). |
| DAB | Distributeur Automatique de Billets : retrait d’espèces. |
| GAB | Guichet Automatique Bancaire : DAB + dépôts, virements, RIB, chéquier. |
| TIP | Titre Interbancaire de Paiement : paiement ponctuel d’une facture. |
| REM / REMISE | Remise à l’encaissement, notamment de chèques ; sur un compte pro, peut aussi désigner une remise carte. |
| COM / COMMISSION | Commission perçue par la banque pour un service. |
| COTIS | Cotisation : frais récurrents, notamment la cotisation de la carte. |
| AGIOS | Intérêts débiteurs facturés en cas de découvert. |
| ECH / ÉCHÉANCE | Échéance d’un crédit/prêt prélevée à date fixe. |
| ANN | Annulation d’une opération précédente. |
| REJET / IMP | Rejet / Impayé : opération refusée faute de provision ou de mandat valide. |
| RET / RETR | Retrait d’espèces. |
| VERS / VRST | Versement (dépôt d’espèces, au crédit). |
| REMB / RBT | Remboursement. |
| F / FRAIS | Frais bancaires divers. |
Opérations courantes : CB, VIR, PRLV, CHQ, DAB/GAB, TIP, REM, COM
Ce sont les libellés que vous voyez le plus souvent. Voici comment les interpréter sans hésitation.
- CB / CARTE : un libellé « CB » (ou « CARTE ») suivi d’une date et du nom d’un commerçant correspond à un paiement par carte bancaire. La date dans le libellé peut correspondre à l’achat, tandis que la date comptable correspond au débit. En débit différé, un relevé de carte détaille les achats et le compte reçoit un règlement regroupé : ne les additionnez pas deux fois.
- VIR : un virement, c’est-à-dire un transfert d’argent d’un compte à un autre. À votre initiative, il apparaît au débit ; reçu d’un tiers, au crédit.
- PRLV : un prélèvement automatique, débité par un créancier que vous avez autorisé via un mandat. Le libellé porte généralement le nom du créancier.
- CHQ : un chèque émis (au débit). À l’inverse, un chèque que vous déposez apparaît sous REM / REMISE (au crédit).
- DAB / GAB : un retrait d’espèces au distributeur. Le DAB ne fait que distribuer des billets et consulter le solde ; le GAB permet en plus dépôts, virements et impression de RIB. En pratique, la distinction s’efface dans le langage courant et beaucoup de banques affichent simplement « RETRAIT » sans préciser.
- TIP : le Titre Interbancaire de Paiement (devenu TIP SEPA) sert à régler une facture ponctuelle (impôts, énergie…). Vous datez, signez et renvoyez un document pré-rempli : il autorise un prélèvement unique, pas récurrent.
- REM : une remise de chèque à l’encaissement, au crédit.
- COM : une commission perçue par la banque pour un service rendu.
Virements et prélèvements SEPA (VIR SEPA, PRLV SEPA, mandat/RUM, END TO END REF, ICS)
C’est ici que les libellés deviennent techniques. L’espace SEPA (Single Euro Payments Area) unifie les paiements en euros à l’échelle européenne. Sur votre relevé, vous croiserez ces références :
- VIR SEPA : un virement libellé en euros au sein de l’espace SEPA. Sa variante VIR INST (virement instantané) crédite le bénéficiaire en 10 secondes maximum, 24h/24 et 7j/7, et un ordre exécuté est irrévocable. Un virement classique ne peut pas non plus être annulé librement une fois reçu par la banque. Depuis le 9 janvier 2025 (règlement UE 2024/886), les banques doivent proposer le virement instantané au même tarif que le virement classique ; il est désormais sans surcoût pour la plupart des particuliers en ligne. Détails sur le site de la Banque de France.
- ICS (Identifiant Créancier SEPA) : un numéro unique qui identifie l’émetteur d’un prélèvement. En France, il comporte 13 caractères et commence par le code pays FR.
- RUM (Référence Unique de Mandat) : un numéro unique (35 caractères maximum) propre à chaque mandat de prélèvement, déterminé par le créancier. Couplée à l’ICS, la RUM permet de reconnaître précisément chaque mandat.
- END TO END / ENDTOENDID : la référence de bout en bout (35 caractères max) attribuée par le donneur d’ordre du virement ou du prélèvement, transmise sans altération pour assurer la traçabilité. Elle apparaît parfois telle quelle dans le libellé.
Pour un virement SEPA reçu, le relevé affiche en général le nom de l’émetteur, parfois son IBAN, le motif/objet saisi (un champ libre jusqu’à 140 caractères transmis entre prestataires, avec un affichage parfois abrégé sur le relevé) et éventuellement la référence end-to-end. C’est ce motif, et non l’IBAN seul, qui aide à retrouver l’origine du virement sans la prouver à lui seul.
Frais et lignes spécifiques : AGIOS, COTIS, COM, INTÉRÊTS, ÉCHÉANCE
Certaines lignes ne correspondent pas à vos dépenses, mais à des frais facturés par la banque. Mieux vaut savoir les repérer pour les contrôler.
- AGIOS : ce sont des intérêts débiteurs, facturés quand votre compte est à découvert (solde négatif). Le Crédit Mutuel les définit comme « les intérêts débiteurs facturés en cas de solde négatif sur le compte courant ». Ils sont calculés selon le montant et la durée du découvert (montant × nombre de jours × taux ÷ 365), et souvent prélevés une fois par trimestre.
- COTIS : la cotisation, notamment celle de votre carte bancaire, facturée en contrepartie de sa fourniture (parfois fractionnée dans l’année).
- COM / COMMISSION : une commission pour un service. Cas particulier : la commission d’intervention, facturée pour chaque opération qui fait fonctionner irrégulièrement le compte (au-delà du découvert autorisé), est plafonnée par la loi pour les particuliers.
- ÉCHÉANCE (ECH) : la mensualité d’un crédit ou d’un prêt, prélevée à date fixe.
- REJET / IMP : un rejet ou impayé, opération refusée faute de provision ou de mandat valide. Les frais de rejet d’un prélèvement ne peuvent pas dépasser le montant de l’ordre rejeté et sont eux aussi plafonnés par la loi.
À noter : les plafonds réglementaires évoqués ici sont des maxima légaux. Vérifiez toujours le barème exact appliqué par votre banque sur sa brochure tarifaire, car ces barèmes peuvent être révisés.
Débit ou crédit — comment savoir si c’est de l’argent qui entre ou qui sort
C’est la base de la lecture d’un relevé. La règle est simple :
- Débit = argent qui SORT du compte : achats par carte, retraits, prélèvements, chèques émis. Le débit diminue votre solde.
- Crédit = argent qui ENTRE : virements reçus, dépôts d’espèces, remises de chèques, intérêts versés. Le crédit augmente votre solde.
Selon le relevé, les mouvements figurent dans deux colonnes débit/crédit ou dans une colonne de montants signés. Le solde peut n’apparaître qu’au début et à la fin. Sur une application mobile, le débit est souvent affiché en noir ou avec un signe « - », et le crédit en vert ou avec un « + ».
Un détail souvent source de confusion : la date d’opération n’est pas la date de valeur. La date d’opération est celle de l’enregistrement par la banque ; la date de valeur est celle retenue pour le calcul des intérêts (créditeurs ou agios). Elles ne coïncident pas toujours, comme le rappellent Les clés de la banque. La date de valeur ne prouve pas que le chèque a été définitivement payé : une inscription au crédit peut être reprise si le chèque revient impayé.
Comment identifier une opération ou un prélèvement inconnu
Vous voyez un prélèvement dont vous ne reconnaissez pas le nom ? Pas de panique : un prélèvement SEPA est toujours identifiable, car le couple ICS + RUM désigne le mandat de façon unique.
Voici la démarche à suivre :
- Lisez le libellé complet : développez la ligne dans votre application. Le nom du créancier y figure souvent en entier, ainsi que l’ICS et la RUM. Un ICS attribué en France commence par FR ; celui d’un créancier établi ailleurs peut porter un autre code pays.
- Recherchez l’ICS : cet identifiant pointe vers un seul émetteur. Une recherche de l’ICS permet souvent de retrouver l’entreprise derrière un nom commercial obscur.
- Demandez la liste de vos mandats : la plupart des banques permettent de consulter vos prélèvements actifs depuis l’application (par exemple, dans une rubrique du type « Moyens de paiement » puis « Prélèvements » et « Mandats »). Les chemins varient selon les banques et évoluent régulièrement.
- Contestez si besoin : pour un prélèvement SEPA, vous disposez d’un droit de remboursement dans un délai défini après le débit. Rapprochez-vous de votre banque.
Cette même logique vaut pour un virement reçu inconnu : concentrez-vous sur le motif et le nom de l’émetteur plutôt que sur l’IBAN.
Du relevé illisible au tableau Excel propre et catégorisé
Décoder un libellé à la fois, c’est faisable. Mais quand vous devez traiter plusieurs mois de relevés — pour un budget, une déclaration, une demande de prêt ou une comptabilité — la lecture ligne par ligne devient vite ingérable. Le format PDF, en particulier, n’est pas pensé pour le calcul : impossible de trier, filtrer ou additionner facilement.
La solution consiste à transformer le relevé PDF en tableur (Excel ou CSV), où chaque opération devient une ligne exploitable avec sa date, son libellé et son montant dans des colonnes propres. À partir de là, vous pouvez filtrer par type d’opération, isoler tous les « PRLV », repérer chaque « COM » ou « AGIOS », et faire la somme de vos dépenses par catégorie.
C’est exactement le rôle du convertisseur BankStatementLab : il convertit un relevé bancaire PDF en Excel, CSV ou JSON et présente les lignes extraites avant l’export. Vos libellés bruts deviennent des données structurées, à contrôler puis à trier ou analyser. Pour aller plus loin, consultez notre guide complet pour convertir un relevé PDF en Excel, ou le comparatif des formats d’import OFX, QIF et CSV.
Une fois vos données dans un tableur, l’étape naturelle est de classer chaque opération. Notre article sur la façon de catégoriser automatiquement ses dépenses bancaires explique comment passer d’une liste brute à un budget lisible. Et si votre relevé est verrouillé, voyez comment extraire les données d’un relevé PDF protégé par mot de passe.
Convertir mon relevé avec BankStatementLab pour obtenir un tableau structuré à contrôler avant utilisation.
FAQ — que signifie chaque libellé
Que veut dire libellé du compte ?
Le sens dépend de l’écran : dans la liste des comptes, il peut désigner un nom d’affichage personnalisé ; sur une ligne de relevé, le libellé décrit l’opération. Pour renseigner un bénéficiaire, utilisez l’identité et l’IBAN de son RIB, sans confondre un surnom personnel avec le titulaire du compte.
Que signifient les libellés sur un relevé bancaire ?
Ce sont des abréviations qui décrivent chaque opération : CB (carte bancaire), VIR (virement), PRLV (prélèvement), CHQ (chèque), DAB (retrait), REM (remise de chèque), COTIS (cotisation), AGIOS (intérêts de découvert). Elles ne sont pas universelles : consultez le glossaire au dos du relevé ou dans votre application bancaire.
Que veut dire DAB sur un relevé bancaire ?
DAB signifie Distributeur Automatique de Billets. Un libellé du type « RETRAIT DAB » correspond à un retrait d’espèces au distributeur, avec la date, le montant et souvent le lieu. À ne pas confondre avec le GAB (Guichet Automatique Bancaire), qui permet en plus dépôts, virements et impression de RIB.
Que veut dire PRLV sur un relevé ?
PRLV (aussi PREL ou PRLVT) signifie Prélèvement : un paiement automatique débité de votre compte par un créancier que vous avez autorisé via un mandat SEPA. Le libellé indique le nom du créancier et, techniquement, son ICS et la référence du mandat (RUM), utiles pour identifier ou contester l’opération.
Comment lire un virement SEPA sur le relevé ?
Un virement apparaît sous « VIR » ou « VIR SEPA ». Le libellé affiche le nom de l’émetteur ou du bénéficiaire, parfois son IBAN, et surtout le motif saisi (champ libre jusqu’à 140 caractères) ainsi qu’une référence de bout en bout (end-to-end). C’est ce motif, pas l’IBAN seul, qui aide à retrouver l’origine du virement sans la prouver à lui seul.
Comment différencier le débit et le crédit sur un relevé ?
Le débit est l’argent qui sort du compte (achats CB, retraits, prélèvements, chèques émis) : il diminue le solde. Le crédit est l’argent qui entre (virements reçus, dépôts, remises de chèques, intérêts) : il augmente le solde. Selon la banque, le relevé utilise deux colonnes ou des montants signés ; un solde après chaque ligne n’est pas systématique.
Que veut dire REM sur un relevé bancaire ?
REM (ou REMISE) signifie Remise de chèque à l’encaissement, selon le glossaire officiel du Crédit Agricole. C’est une opération au crédit : vous déposez un ou plusieurs chèques pour qu’ils soient encaissés sur votre compte. La disponibilité des fonds dépend des conditions de la banque et ne garantit pas le paiement définitif du chèque. La date de valeur sert au calcul des intérêts.
Que signifie VRST REF sur un relevé bancaire ?
VRST est l’abréviation de versement : la banque signale qu’une somme a été créditée sur votre compte, le plus souvent après un dépôt d’espèces. REF correspond généralement à la référence qui permet d’identifier cette opération ; ce n’est pas un second mouvement bancaire. Comme la présentation varie selon les établissements, ouvrez le détail de la ligne dans votre application ou contactez votre banque si le montant apparaît au débit.
Exploiter les libellés après leur lecture
Comprendre les libellés de votre relevé, c’est reprendre le contrôle sur vos finances : repérer un prélèvement de trop, vérifier vos frais et suivre votre budget en confiance. Et lorsque vous avez besoin d’aller plus loin que la lecture, comparer les meilleurs convertisseurs de relevé bancaire PDF vous aidera à transformer ces libellés en données vraiment exploitables.
Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.