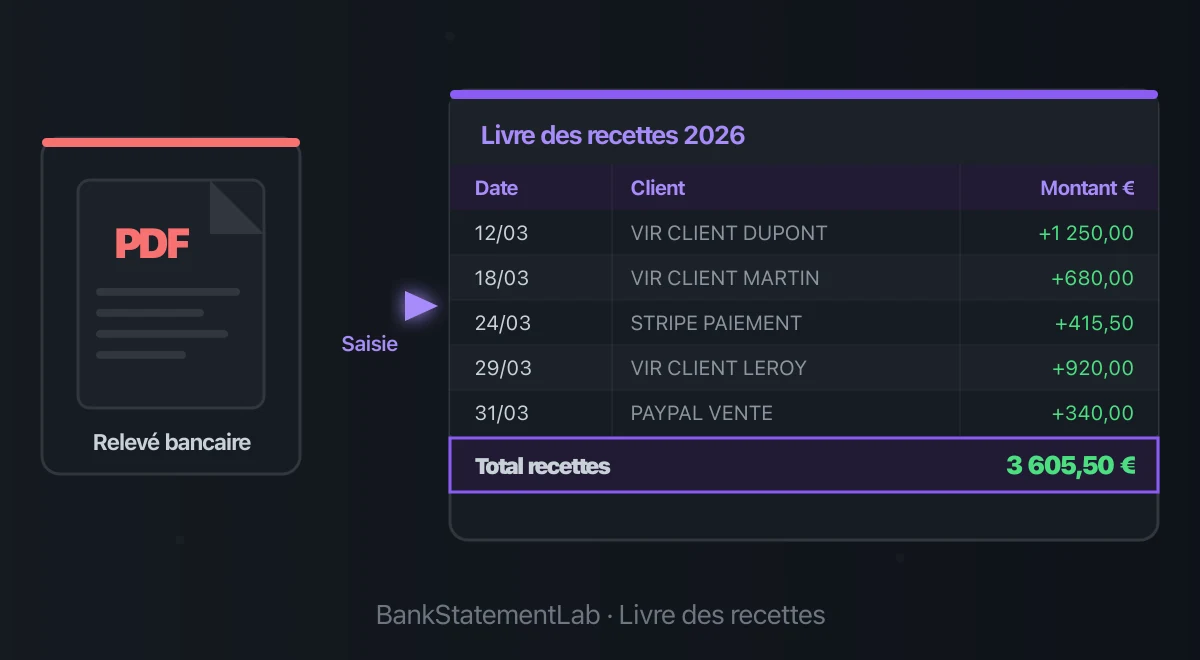
Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.
Le relevé bancaire peut accélérer la préparation d’un livre des recettes d’auto-entrepreneur, mais il ne suffit pas à lui seul. Il manque les encaissements en espèces, la référence de la pièce justificative et parfois l’identité fiable du client. Un versement de plateforme peut en outre être net de commissions et ne pas représenter le chiffre d’affaires brut.
La méthode fiable consiste à rapprocher trois sources : le relevé pour contrôler les flux, les factures ou justificatifs pour qualifier les recettes, et le registre pour consigner les mentions requises. L’extraction PDF réduit la recopie ; elle ne crée pas le registre conforme à votre place.
Livre des recettes auto-entrepreneur : ce que la loi exige vraiment
Tout micro-entrepreneur doit tenir les registres correspondant à son activité. La fiche officielle « Registres obligatoires du micro-entrepreneur », vérifiée le 21 février 2026, détaille le livre des recettes pour les activités de vente, d’hébergement, libérales et autres activités.
Autrement dit : que vous soyez développeur freelance, coiffeuse à domicile, plombier ou vendeur sur les marchés, vous êtes concerné. Il n’y a pas de seuil en dessous duquel vous en seriez dispensé.
Les mentions obligatoires, ligne par ligne
Chaque écriture de votre livre des recettes doit comporter des mentions précises (source : F36018). Pour chaque encaissement, vous devez indiquer :
| Mention obligatoire | Exemple | Pourquoi c’est exigé |
|---|---|---|
| Montant de la recette | 450,00 € | Base du chiffre d’affaires déclaré |
| Origine de la recette (nom du client) | Client Dupont SARL | Traçabilité et contrôle |
| Date d’encaissement | 12/03/2026 | Ordre chronologique |
| Mode de règlement | Virement / espèces / carte | Distinction espèces vs autres |
| Référence de la pièce justificative | Facture n°2026-014 | Justificatif rattaché |
Les écritures sont chronologiques. Pour un registre informatique, Service Public demande qu’il soit identifié et daté au moment de son établissement par des moyens offrant toute garantie de preuve. Une correction doit donc rester traçable ; un tableur écrasé sans historique est difficile à défendre.
Livre des recettes vs registre des achats : qui doit tenir quoi ?
Beaucoup d’auto-entrepreneurs confondent les deux, ou tiennent un registre inutilement. Voici la règle exacte (source : F36018) :
| Type d’activité | Livre des recettes | Registre des achats |
|---|---|---|
| Prestations de services (pures) | Obligatoire | Non obligatoire |
| Professions libérales (BNC) | Obligatoire | Non obligatoire |
| Vente de marchandises / denrées | Obligatoire | Obligatoire |
| Fourniture de logement (hébergement) | Obligatoire | Obligatoire |
Le registre des achats n’est donc obligatoire, en plus du livre des recettes, que si votre commerce principal est la vente de marchandises, objets, fournitures et denrées (à emporter ou à consommer sur place) ou la fourniture de logement. Les prestataires de services purs n’y sont pas soumis.
Le livre et ses pièces justificatives doivent être conservés 10 ans à compter de la clôture de l’exercice concerné, selon la même fiche Service Public. Un registre numérique est possible s’il est identifié et daté avec des garanties de preuve.
« Mon relevé bancaire suffit-il ? » Non, mais il aide au contrôle
La réponse est non, mais le relevé reste une source de contrôle utile.
Un relevé bancaire seul ne constitue pas un livre des recettes conforme : il ne contient pas toujours l’origine de la recette ni la référence de la pièce justificative, et il n’intègre pas les encaissements en espèces. Un virement interne, une restitution ou un apport n’est pas nécessairement du chiffre d’affaires.
Les dates et montants du relevé permettent de repérer des flux à rapprocher. Ils doivent être comparés aux factures, au journal de caisse et aux rapports des plateformes de paiement. Le relevé peut présenter un versement agrégé ou net de frais : le reporter tel quel peut sous-évaluer ou mal qualifier la recette.
Utilisez donc le relevé comme liste de rapprochement, pas comme unique vérité. Chaque crédit doit être qualifié, relié à un justificatif et comparé aux autres canaux d’encaissement.
Seuils et TVA : pourquoi un suivi précis change tout
Deux évolutions rendent la tenue rigoureuse de votre livre des recettes encore plus importante.
Les nouveaux seuils de chiffre d’affaires
Pour 2026, 2027 et 2028, Service Public publie les seuils du régime micro-entreprise suivants :
| Type d’activité | Seuil de CA micro-entreprise |
|---|---|
| Vente de marchandises et fourniture de logement hors locations meublées | 203 100 € |
| Prestations de services (BIC/BNC) | 83 600 € |
| Activité mixte | 203 100 € au total, dont 83 600 € max pour les services |
Ces plafonds sont des montants hors taxes. Les locations meublées, notamment touristiques, suivent des règles particulières : ne leur appliquez pas automatiquement la ligne hébergement. Le dépassement des seuils s’apprécie sur les années de référence ; dépasser un plafond une fois ne signifie pas forcément une sortie immédiate.
La décorrélation micro / TVA
Au 22 septembre 2026, les seuils du régime micro et ceux de la franchise en base de TVA sont distincts : dépasser une limite de franchise peut rendre la TVA applicable sans faire sortir immédiatement du régime micro. Les conditions dépendent de la nature de l’activité, du seuil franchi et de la période.
Au 22 septembre 2026, impots.gouv.fr indique 85 000 € (limite majorée 93 500 €) pour les ventes et l’hébergement, et 37 500 € (limite majorée 41 250 €) pour les prestations de services. Les règles de sortie dépendent du seuil franchi et de l’année concernée : consultez la fiche officielle avant de facturer ou de cesser de facturer la TVA.
Suivre les encaissements séparément par type d’activité aide à repérer un franchissement, mais le livre des recettes ne remplace ni le calcul fiscal ni la vérification des règles de TVA applicables à votre cas.
La méthode sans double saisie
La durée dépend du volume et de la qualité des libellés. Le workflow suivant réduit la recopie tout en conservant la validation humaine :
- Exportez vos relevés bancaires du mois (au format PDF, comme fourni par votre banque).
- Convertissez-les en tableau exploitable (Excel ou CSV) : chaque ligne devient une date, un montant, un libellé.
- Isolez les crédits à examiner, sans les qualifier automatiquement comme recettes.
- Rapprochez chaque flux avec la facture, le justificatif ou le rapport de plateforme ; écartez de façon documentée les mouvements sans nature de recette, comme un virement entre vos propres comptes. Une restitution doit être qualifiée selon son origine.
- Complétez avec la caisse et les autres canaux, en évitant de compter deux fois un même encaissement. Une vente en espèces s’enregistre lors du paiement ; le dépôt de ces espèces sur le compte est ensuite un transfert, pas une nouvelle vente.
- Alimentez le registre avec les mentions requises, contrôlez les totaux, puis archivez le livre et ses justificatifs pendant 10 ans.
Le comparatif distingue ce qui peut être préparé automatiquement de ce qui demande encore un jugement.
| Étape | À la main (Excel) | Automatisé (import du relevé) |
|---|---|---|
| Récupérer les lignes du relevé | Recopie manuelle, ligne par ligne | Extraction automatique à vérifier |
| Risque d’oubli / faute de frappe | Dépend du contrôle | Erreur d’extraction possible : contrôle des lignes et des soldes |
| Durée du traitement | À mesurer sur votre volume | À mesurer, contrôle et enrichissement inclus |
| Distinction des modes de règlement | Manuelle | Libellé pré-rempli, à confirmer |
| Ajout des mentions légales | Tout à saisir | Validation / complément seulement |
| Régularité | Dépend de votre calendrier de saisie | Peut être planifiée après chaque extraction et contrôle |
Exemple : un crédit bancaire de 970 € ne vaut pas 970 € de recettes
Dans cet exemple fictif en franchise de TVA, trois clients ont payé au total 1 000 € par carte. Le prestataire retient 30 € de frais et verse 970 € sur le compte. Le livre retrace les recettes des clients pour 1 000 €, avec leurs pièces ; le décompte justifie le passage de 1 000 € à 970 €. Les frais ne réduisent pas le chiffre d’affaires micro.
Si 200 € de ventes en espèces ont aussi été enregistrés, puis déposés en banque, les recettes de la période sont 1 200 €, et non 1 170 € ni 1 400 €. Le dépôt ne s’ajoute pas à la vente déjà inscrite. Cette distinction se vérifie avec le journal de caisse et le rapport du prestataire, pas par le libellé bancaire seul.
Les erreurs à éviter
Quelques pièges peuvent rendre le registre incomplet ou difficile à justifier.
- Écritures non chronologiques. Le registre doit retracer les recettes chronologiquement ; documentez les corrections au lieu d’écraser l’historique.
- Oubli du mode de règlement et des espèces. La règle impose de distinguer les espèces des autres règlements. Un relevé ne voit pas la caisse.
- Absence de référence de facture. Sans le numéro de la pièce justificative, l’écriture est incomplète et difficile à rattacher en cas de contrôle.
- Corrections sans trace. Un registre informatique doit être identifié et daté avec des garanties de preuve. Utilisez un historique, une clôture périodique ou un outil adapté.
- Confondre erreur et faux. Service Public précise que l’absence de tenue n’est pas assortie d’une sanction spécifique, mais rappelle que le faux ou l’usage de faux peut être puni de 3 ans d’emprisonnement et 45 000 € d’amende. Une erreur honnête doit être corrigée de façon traçable.
Vos objections, levées une à une
« Je tiens déjà mon livre sur Excel. » Un registre informatique est possible, mais vous devez pouvoir démontrer quand il a été établi et conserver les justificatifs. Organisez les corrections et les clôtures de façon traçable.
« Un relevé bancaire suffit pour l’administration. » Non. Il ne couvre pas les espèces, ne donne pas toujours l’origine de la recette et peut montrer un versement net de plateforme. Il sert au rapprochement avec les factures et les autres journaux.
« Automatiser élimine les erreurs. » Non. Une extraction peut omettre une ligne ou inverser un signe. Comparez le nombre d’opérations et les soldes, puis validez la qualification de chaque encaissement.
« L’outil sera forcément rentable. » Mesurez le temps complet avant et après, contrôle compris, puis comparez-le au tarif en vigueur. Le résultat dépend du volume et de la régularité des relevés.
Conservez le PDF original et le livre validé dans votre archive : un outil de conversion ne tient pas lieu de conservation comptable. Consultez la politique de confidentialité et les paramètres de votre compte pour les modalités de stockage des fichiers et des données extraites.
Questions fréquentes
Un relevé bancaire suffit-il comme livre des recettes pour un auto-entrepreneur ?
Non. Le relevé ne contient pas toujours l’origine de la recette ni la référence de la pièce justificative, et il ignore les espèces. Les versements de plateformes peuvent aussi être agrégés ou nets de commissions. Utilisez-le pour rapprocher les flux avec les factures et les autres canaux, pas comme registre final.
Un auto-entrepreneur doit-il tenir un registre des achats en plus du livre des recettes ?
Uniquement si son commerce principal est la vente de marchandises, objets, fournitures et denrées (à emporter ou à consommer sur place) ou la fourniture de logement. Les prestataires de services purs et les professions libérales relevant des BNC n’y sont pas soumis. Le livre des recettes, lui, est obligatoire pour tout micro-entrepreneur, quelle que soit l’activité et quel que soit le chiffre d’affaires.
Combien de temps faut-il conserver son livre des recettes ?
Dix ans à compter de la clôture de l’exercice concerné. Service Public applique la même durée aux pièces justificatives et précise qu’un registre informatique doit être identifié et daté au moment de son établissement par des moyens offrant toute garantie de preuve.
Comment intégrer les recettes en espèces quand on part de ses relevés bancaires ?
Récupérez les recettes du journal de caisse et des justificatifs à leur date d’encaissement, qu’elles aient été déposées ou non. Identifiez les dépôts bancaires correspondants comme des transferts pour éviter le double comptage. Le livre doit distinguer les paiements en espèces des autres modes de règlement.
Peut-on devenir redevable de la TVA tout en restant en micro-entreprise ?
Oui. Au 22 septembre 2026, impots.gouv.fr indique 37 500 € (limite majorée 41 250 €) pour les prestations de services et 85 000 € (limite majorée 93 500 €) pour les ventes et l’hébergement. Les conséquences dépendent du seuil et de l’année : vérifiez la fiche officielle pour votre situation.
Que risque-t-on avec un livre des recettes incomplet ou retouché après coup ?
Service Public indique que la seule absence de tenue du livre n’est pas assortie d’une sanction spécifique, mais rappelle que le faux ou l’usage de faux peut être puni de 3 ans d’emprisonnement et de 45 000 € d’amende. Un registre incomplet rend surtout la justification du chiffre d’affaires plus difficile ; corrigez les erreurs de manière traçable.
Comparer les mouvements avec la comptabilité
Si vous disposez d’un registre exporté avec les mouvements bancaires correspondants, le rapport de rapprochement de BankStatementLab peut le comparer aux relevés déjà traités. Validez les propositions après contrôle et conservez les lignes sans correspondance dans le rapport Excel, CSV ou PDF. Les mentions du livre et le détail des ventes restent à compléter dans vos registres.
Conclusion : conformité sans corvée
Le livre des recettes reste obligatoire et doit être conservé dix ans avec ses justificatifs. Le relevé bancaire aide à contrôler les encaissements, mais il ne voit pas les espèces et ne qualifie pas toujours correctement les versements. La méthode robuste rapproche relevé, factures, rapports de plateformes et caisse.
Pour préparer une copie de travail, BankStatementLab convertit les relevés PDF pris en charge en Excel, CSV ou JSON. Vérifiez les lignes et les soldes avant de les rapprocher avec vos justificatifs.
Créer une copie de travail structurée →
Articles connexes
Gagnez des heures chaque semaine
Transformez vos relevés bancaires (PDF) en Excel, CSV ou OFX, sans ressaisie manuelle.