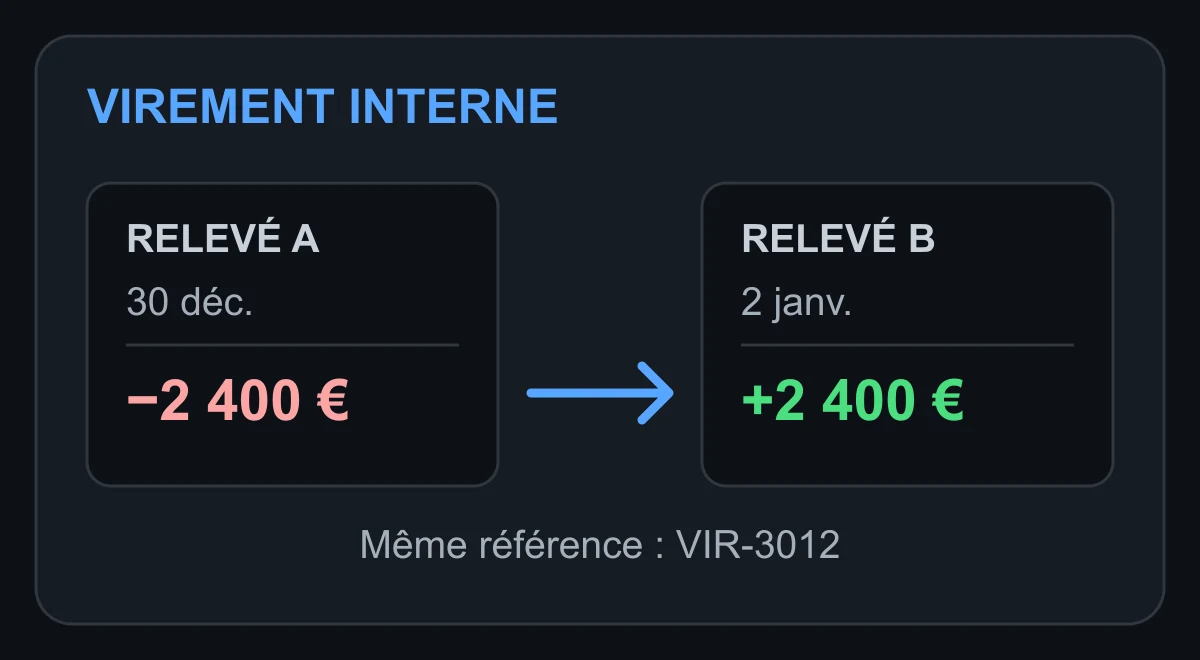
Un virement de 2 400 € sort du compte courant le 30 décembre. Deux crédits de 2 400 € apparaissent sur l’autre compte, à quelques jours d’intervalle. Lequel correspond au virement ? Vérifiez d’abord les titulaires et la référence du transfert, puis liez une seule ligne de sortie à une seule ligne d’entrée. Si la contrepartie ne figure pas encore sur les pièces disponibles, laissez la ligne ouverte et notez le relevé à demander.
Cette méthode sert à préparer la revue des virements internes d’une même entreprise, entre deux comptes en euros. Elle livre une grille à joindre au dossier de travail, avec la preuve retenue pour chaque paire et la suite à donner aux lignes ouvertes.
À quoi sert le compte 580 ?
Le Plan comptable général au 1ᵉʳ janvier 2026, à l’article 1215-58, décrit le compte 58 « Virements internes » comme un compte de passage qui se solde au terme de l’opération. Votre dossier peut utiliser une subdivision comme le 580 (art. 1131-2). Le transfert déplace de la trésorerie entre deux comptes de l’entreprise. Il ne constitue ni une charge ni un produit.
Quand le dossier utilise ce compte de passage, le journal de départ débite le 58 et crédite la subdivision 512 de la banque de départ. Le PCG prévoit une subdivision distincte du 512 pour chaque compte bancaire (art. 1215-51). Le journal d’arrivée débite sa propre subdivision 512 et crédite le 58. Dans la grille ci-dessous, les signes suivent les relevés bancaires : une sortie est négative et une entrée est positive. Ces signes ne sont pas les colonnes débit et crédit d’une écriture comptable.
Préparer les deux relevés et vérifier chaque paire
- Identifiez les deux comptes. Vérifiez que les relevés appartiennent à la même entité, puis notez le compte et les dates effectivement couvertes par chaque document. Pour un débit de fin de mois, récupérez aussi le début de la période suivante côté arrivée.
- Gardez un renvoi à la pièce. Pour chaque opération, relevez la date d’opération, le montant signé, le libellé, la référence disponible et un repère de ligne. Si vous partez d’un tableau extrait d’un PDF, contrôlez les signes et les dates sur les relevés avant de rapprocher les lignes.
- Cherchez un montant opposé sur l’autre compte. Une référence commune, ou des coordonnées du compte destinataire cohérentes avec un avis d’exécution, permettent de départager plusieurs candidats. Un montant identique et une date proche sont des indices. Si la preuve reste insuffisante, conservez les candidats pour la revue. Une ligne déjà utilisée ne peut pas servir à justifier une seconde paire.
- Notez la décision. Utilisez « Pointé » pour une paire justifiée, « À revoir » quand un mouvement ou une preuve manque, et « Hors transfert » quand la pièce identifie une autre opération. Si des frais sont prélevés séparément, gardez-les sur leur propre ligne. Si les montants diffèrent ou si une devise change, examinez l’avis de transfert et les frais avant toute décision.
Grille copiable : un virement de décembre reçu en janvier
Exemple fictif, montants en euros. Les repères A12 et A31 renvoient au relevé de décembre du compte A. Les repères B07 et B19 viennent du relevé de décembre du compte B ; B02 renvoie à son relevé de janvier. Le tableau ne reprend que les mouvements utiles au contrôle ; il ne calcule pas le solde des comptes bancaires.
| Sortie : compte, date, repère | Montant | Entrée : compte, date, repère | Montant | Preuve ou prochaine action | Décision |
|---|---|---|---|---|---|
| A · 12/12/2025 · A12 | −850 € | B · 12/12/2025 · B07 | +850 € | Référence VIR-1212 sur les deux relevés | Pointé en décembre |
| A · 30/12/2025 · A31 | −2 400 € | B · 02/01/2026 · B02 | +2 400 € | Référence VIR-3012 sur les deux relevés | Ouvert au 31/12 ; confirmé par l’entrée du 02/01 |
| — | — | B · 30/12/2025 · B19 | +2 400 € | Le libellé et la référence renvoient au règlement de la facture F-238 | Hors transfert |
| A · 31/12/2025 · A34 | −600 € | — | — | Rechercher l’avis d’exécution et vérifier le compte destinataire | À revoir |
Les deux paires justifiées représentent 3 250 € sortis et 3 250 € reçus sur l’ensemble des dates de l’exemple. Au 31 décembre, la paire de 850 € est la seule complète. La sortie de 2 400 € est expliquée par le relevé de janvier. La sortie de 600 € reste à élucider. Le règlement client de 2 400 € ne compense aucune de ces sorties. Contrôle de l’extrait complet : 5 650 € d’entrées − 3 850 € de sorties = 1 800 € nets, soit le règlement client de 2 400 € moins les 600 € à vérifier. Ce total ne valide aucune paire.
Pour réutiliser la grille, copiez l’en-tête et ajoutez une ligne par paire ou par opération à revoir. Ajoutez le nom du fichier source lorsque le dossier contient plusieurs relevés pour le même compte. Pour une ligne ouverte, indiquez qui vérifie la pièce manquante et à quelle date.
Que vérifier si le compte 580 n’est pas soldé ?
Comparez les lignes ouvertes de la grille avec le détail du compte de passage. Si les deux mouvements figurent sur les relevés, vérifiez que chaque mouvement est repris une seule fois dans le bon journal et que les deux écritures utilisent la subdivision attendue. Si une seule ligne est visible à la date d’arrêté, cherchez la contrepartie sur le relevé suivant et documentez la date à laquelle elle apparaît. Si elle reste introuvable, vérifiez la destination et demandez la pièce qui manque.
Dans l’exemple, le relevé du 2 janvier explique les 2 400 € en transit. Il ne justifie pas d’inscrire un crédit bancaire au 31 décembre. Conservez la preuve et faites valider le traitement de clôture selon le dossier. Pour vérifier ensuite le solde de chaque banque face au grand livre, utilisez la méthode de rapprochement banque-comptabilité.
Utiliser le suivi des transferts à partir des PDF
Avec un forfait payant, vous pouvez créer un dossier de suivi des transferts entre comptes à partir des transactions extraites de plusieurs relevés PDF. Associez les relevés aux bons comptes, examinez les paires proposées, puis validez uniquement celles que les pièces confirment. Vous pouvez compléter le dossier quand le relevé suivant arrive et exporter les opérations et les liens validés pour la revue. Le dossier ne passe aucune écriture dans votre logiciel comptable.
Voir le parcours BankStatementLab pour les cabinets si vous devez préparer régulièrement les relevés PDF de plusieurs clients avant ce contrôle.