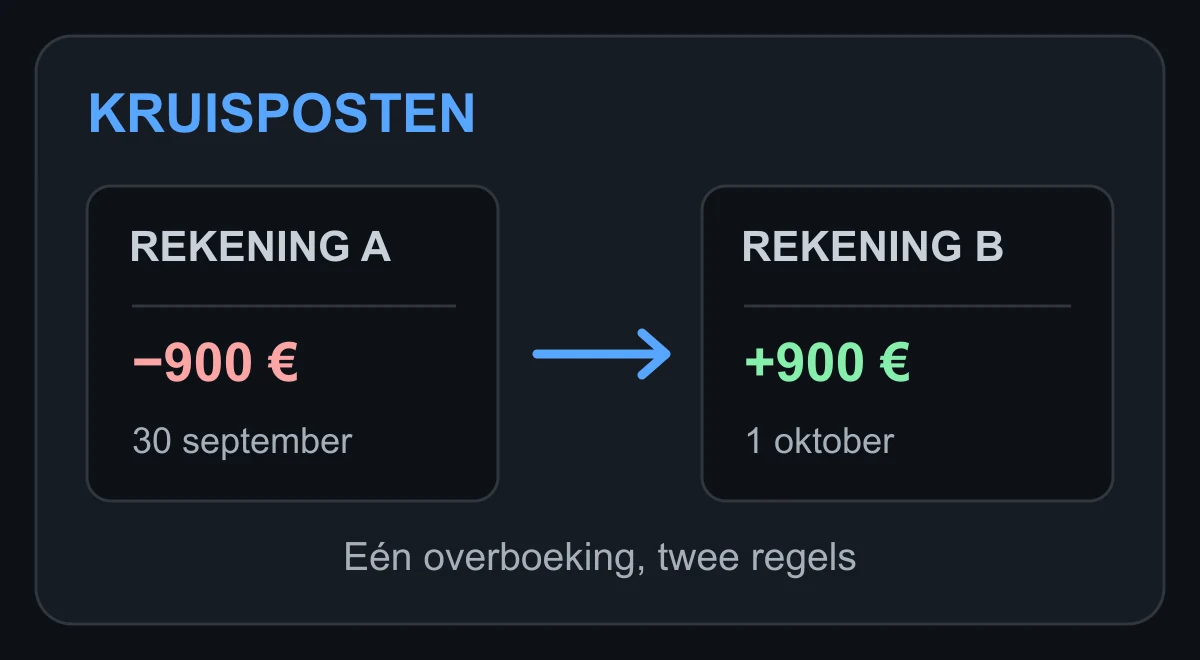
Een bedrag van € 900 gaat op 30 september van de zakelijke betaalrekening af en komt op 1 oktober op de zakelijke spaarrekening binnen. Als beide rekeningen bij dezelfde administratie horen, kun je deze overboeking via kruisposten verwerken. De bijschrijving sluit deze kruispost zodra beide boekingen zijn verwerkt. Het septemberdossier kan één kant tonen terwijl het afschrift van oktober de ontvangst verklaart.
Controleer de twee bronregels voordat je ze koppelt. Een ontvangst van € 900 van een klant is een andere transactie, ook als die op dezelfde dag op het afschrift staat.
Wat zijn kruisposten?
Kruisposten is de naam voor een tussenrekening die je kunt gebruiken om geldverplaatsingen binnen dezelfde administratie te verwerken. Bij een overboeking tussen twee eigen bankrekeningen komt de afschrijving op het ene bankafschrift en de bijschrijving op het andere. De tussenrekening houdt de twee boekingen bij elkaar. Zie de uitleg van e-Boekhouden.nl over kruisposten en het voorbeeld van geld reserveren via twee rekeningen van Moneybird.
Voor een overboeking van € 900 in dit voorbeeld ziet de boekingslogica er als volgt uit. Gebruik de rekeningen uit het grootboekschema van de administratie.
| Bron | Debet | Credit |
|---|---|---|
| Afschrift betaalrekening, 30 september | Kruisposten € 900 | Betaalrekening € 900 |
| Afschrift spaarrekening, 1 oktober | Spaarrekening € 900 | Kruisposten € 900 |
In de controletabel hieronder gebruik je de tekens van de bank. Een afschrijving is negatief en een bijschrijving positief. Dat teken staat los van debet of credit in de boeking. De twee bankregels leveren voor dit ene bedrag na de ontvangst samen € 0 op de tussenrekening.
Twee bankafschriften controleren
- Controleer de administratie. Noteer van beide afschriften rekening, tenaamstelling, valuta en periode. Beperk dit voorbeeld tot twee eigen rekeningen in euro’s. Voor een bedrag over de maandgrens heb je mogelijk ook het volgende afschrift nodig.
- Noteer de bewijspunten. Leg per regel datum, bedrag met teken, omschrijving, referentie en een vindplaats op het afschrift vast. Vergelijk ook de tegenrekening met de verwachte bestemming wanneer die zichtbaar is.
- Koppel één afschrijving aan één bijschrijving. Zoek een tegengesteld bedrag op de andere rekening. Controleer de referentie en bestemming voordat je een datumverschil accepteert. Laat de regel open als meerdere ontvangsten even goed passen.
- Vergelijk met de tussenrekening. Controleer of elke bankregel één keer in het juiste dagboek staat en of beide boekingen op de verwachte tussenrekening terechtkomen. Bewaar de afschriften, de beslissingen en de vervolgacties bij elkaar.
Voorbeeld van een open kruispost bij de maandafsluiting
Fictief voorbeeld. De rijcodes verwijzen naar de regels op twee afschriften. De tabel bevat alleen de relevante transacties.
| Rekening en rij | Datum | Bedrag | Referentie of bewijs | Actie |
|---|---|---|---|---|
| Betaalrekening A · A15 | 30-09-2026 | −€ 900 | RES-309, naar eigen spaarrekening B | Open per 30 september, controleer B02. |
| Spaarrekening B · B02 | 01-10-2026 | +€ 900 | RES-309, van eigen betaalrekening A | Bevestigt de ontvangst van de overboeking. |
| Betaalrekening A · A16 | 30-09-2026 | +€ 900 | Klantfactuur F-831 | Houd apart van de overboeking. |
| Betaalrekening A · A17 | 30-09-2026 | −€ 250 | Omschrijving zonder herkenbare bestemming | Controleer het betaalbewijs en vraag zo nodig het ontbrekende afschrift op. |
De € 900 uit A15 en B02 vormt één paar. Per 30 september is alleen de afschrijving zichtbaar. Het volgende afschrift onderbouwt de ontvangst op 1 oktober. De afschrijving van € 250 blijft in de controletabel staan als onverklaarde afschrijving. Controleer het betaalbewijs en de bestemming voordat je het bedrag als interne overboeking verwerkt. Kopieer de kolommen voor je eigen controletabel en voeg per open regel een behandelaar en controledatum toe.
Als de tussenrekening een saldo heeft, zoek je eerst uit welk bedrag het verklaart. Het kan om een overboeking rond de periodegrens gaan, om een ontbrekende bron of om een boeking op een andere rekening. Als beide bankregels al zichtbaar zijn, vergelijk je ze met de boekingen. Een onverklaard verschil vraagt onderzoek voordat je iets corrigeert.
Het overzicht voorbereiden met BankStatementLab
Zet de twee PDF-afschriften om en vergelijk de geëxtraheerde regels met de originelen. Voor het maken of aanvullen van een overzicht van overboekingen heb je een actief betaald abonnement nodig. Open daarna het overzicht voor overboekingen tussen rekeningen met de twee verwerkte afschriften. Beoordeel de voorgestelde paren aan de hand van de bronstukken. Voeg een volgend afschrift toe wanneer de ontvangst pas later verschijnt. Exporteer het overzicht als onderbouwing voor de controle en verwerk de boekingen in je eigen boekhoudpakket.
Wil je daarna de bankregels met het grootboek vergelijken? Gebruik het stappenplan voor bankafstemming.