Convierta extractos bancarios en datos verificables
Convierta sus extractos bancarios (PDF) a Excel, CSV u OFX, sin volver a introducir los datos manualmente.
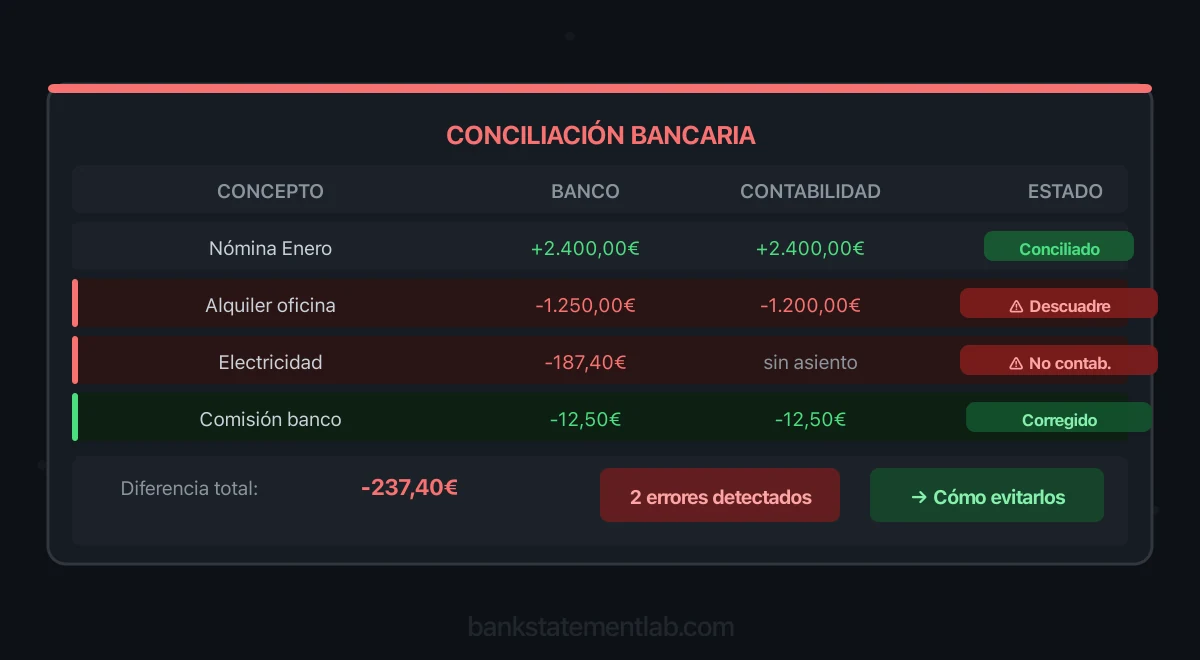
Una comisión de 8,50 €, un cobro duplicado y un pago que todavía no aparece en el banco pueden bloquear el mismo cierre, pero requieren soluciones distintas. La conciliación bancaria empieza por separar esas diferencias para investigar cada una con su evidencia.
BankStatementLab compara tus extractos ya extraídos con la contabilidad importada: propone coincidencias, conserva tus validaciones y muestra qué líneas quedan solo en el banco o solo en los libros. Esta guía te ayuda a utilizar el informe para detectar errores sin convertir cualquier diferencia en un asiento de ajuste.
Revisa las diferencias de tu cuenta →

¿Qué es la conciliación bancaria y por qué importa?
La Circular 5/2012 del Banco de España describe la información de los extractos de cuenta. Conserva el documento bancario como fuente del control: el informe de comparación no lo sustituye.
La conciliación bancaria es el proceso mediante el cual una empresa compara los movimientos registrados en sus libros contables con los que aparecen en los extractos bancarios. El objetivo es verificar que ambos registros coincidan y, en caso contrario, identificar y corregir las diferencias.
Este proceso cumple funciones esenciales para la salud financiera de cualquier organización:
- Detección de anomalías: una revisión regular puede revelar cargos no autorizados, duplicados o cambios de patrón; no sustituye otros controles antifraude.
- Exactitud contable: aporta evidencia para corregir diferencias antes del cierre, aunque no garantiza por sí sola unos estados financieros correctos.
- Control de tesorería: permite conocer el saldo real disponible, evitando sobregiros o decisiones basadas en datos incorrectos.
- Cumplimiento fiscal: unos registros precisos facilitan las auditorías y el cumplimiento normativo.
| Aspecto | Sin conciliación periódica | Con conciliación periódica |
|---|---|---|
| Detección de errores | puede retrasarse hasta el cierre | se acorta según la frecuencia y el control |
| Cargos anómalos | pueden acumularse | quedan visibles en una lista de excepciones |
| Fiabilidad de saldos | diferencias sin explicar | diferencias identificadas y documentadas |
| Tiempo de cierre mensual | más investigación al final | trabajo repartido durante el periodo |
| Toma de decisiones | saldo contable sin contrastar | saldo contrastado, sujeto a partidas en tránsito |
A pesar de su importancia, muchas PYME descuidan este proceso o lo realizan de forma irregular, lo que abre la puerta a errores acumulativos que se agravan con el tiempo.
Detecta las partidas pendientes con BankStatementLab
En lugar de volver a buscar cada importe en dos hojas, utiliza el informe de conciliación para separar las coincidencias propuestas de las líneas pendientes. El objetivo es dedicar la revisión a los casos que necesitan explicación y conservar el resultado para tu asesoría.
- Extrae y revisa los extractos bancarios. Comprueba páginas, tablas, fechas, signos e importes contra los PDF originales.
- Abre Mis documentos → Conciliación bancaria. Sube la contabilidad en XLSX, XLS, CSV, FEC/TXT o PDF. El PDF contable requiere una extracción previa dentro del proceso; las tablas estructuradas se leen directamente.
- Verifica los datos. Revisa moneda, fechas, conceptos y cantidades. Las opciones avanzadas permiten elegir hoja, cabecera, columnas y convención de signos. Si el archivo contiene varias cuentas, aplica el filtro de cuenta que corresponda: por defecto se incluyen todas.
- Selecciona los extractos ya extraídos y crea el informe. Se comparan todas las operaciones de las fuentes elegidas, por lo que debes seleccionar documentos con un alcance coherente.
- Valida las propuestas. Aprueba una por una o utiliza Validar todo para las propuestas existentes tras confirmar su número. Puedes deshacer cada validación individualmente. Las líneas sin correspondencia siguen visibles.
- Exporta Excel, CSV o PDF. Conserva estados, importes y procedencia de las líneas. El PDF incluye el informe completo aunque estés viendo una sola categoría en pantalla.
| Resultado | Qué investigar |
|---|---|
| Sugerencias | Si la propuesta representa realmente la misma operación |
| Validados | La decisión ya revisada; puede anularse si encuentras un error |
| Solo en el banco | Comisión no contabilizada, registro omitido o alcance incorrecto |
| Solo en contabilidad | Operación en tránsito, extracto ausente o registro erróneo |
Selecciona 1–50 extractos de la misma cuenta y moneda, con un máximo de 10.000 líneas por lado. El archivo contable estructurado admite hasta 10 MB y debe contener valores, sin fórmulas.
Las propuestas exigen la misma moneda y el mismo importe con signo. Con fechas completas, una base posible es fecha e importe iguales; otra, una referencia o concepto normalizado coincidente con una diferencia de hasta tres días. Si varias líneas compiten por la misma coincidencia, no se decide arbitrariamente. Las fechas sin año requieren controles más estrictos y llevan un aviso de año no verificado.
El informe y sus validaciones no consumen créditos adicionales. La extracción previa de PDF bancarios y contables conserva su coste habitual; los archivos contables estructurados no requieren extracción con IA. Consulta los precios y la política de privacidad.
Encuentra las partidas pendientes de tu cuenta →
El informe no registra asientos, no calcula el saldo final ajustado y no reconstruye automáticamente cobros que agrupan varias facturas. Usa las partidas pendientes para decidir qué corregir, con el documento justificativo adecuado.
Los errores más comunes en la conciliación bancaria
Conocer los errores típicos es el primer paso para prevenirlos. A continuación, detallamos los más frecuentes en la práctica contable de PYME y despachos profesionales.
1. Transacciones no registradas en los libros contables
Es el error más básico y uno de los más extendidos. Ocurre cuando un movimiento bancario (una comisión, un cargo por mantenimiento, un interés) no se refleja en la contabilidad interna.
Ejemplo práctico: el banco aplica una comisión de servicio trimestral. Al no contabilizarla, el saldo según libros queda inflado respecto al extracto bancario, generando una diferencia que se arrastra mes a mes.
2. Errores de transcripción y cifras transpuestas
Al introducir datos manualmente, se pueden invertir dígitos o cometer errores tipográficos. Un pago de 1.530 € registrado como 1.350 € crea una diferencia de 180 €. Importar o convertir el extracto PDF a una hoja de cálculo reduce el tecleo, pero añade otro control: comprobar que la extracción no omitió, duplicó o desplazó ninguna fila.
Pista útil, no prueba: algunas transposiciones de dígitos generan una diferencia divisible entre 9. Si ocurre, busca importes con cifras intercambiadas, pero no des por encontrada la causa: muchas otras diferencias también son divisibles entre 9.
3. Partidas en tránsito no controladas
Los cheques emitidos pero no cobrados, los depósitos en tránsito y las transferencias pendientes de liquidación generan desfases temporales entre los registros de la empresa y los del banco.
El problema no es la existencia de estas partidas, sino la falta de un seguimiento riguroso. Un cheque emitido hace tres meses que sigue apareciendo como pendiente debería investigarse.
4. Duplicidad de registros
Registrar dos veces el mismo movimiento es más común de lo que parece, especialmente cuando varias personas intervienen en el proceso contable o cuando se importan datos de diferentes fuentes.
Ejemplo práctico: un pago a proveedor se registra manualmente y, posteriormente, se vuelve a contabilizar al importar el extracto bancario de forma automatizada.
5. Discrepancias en fechas de valoración
Las fechas de operación y las fechas de valoración bancaria no siempre coinciden. Una transferencia realizada el día 30 de un mes puede aparecer en el extracto del mes siguiente, provocando descuadres temporales.
En el cierre, distingue la fecha contable de la fecha valor usada para intereses. El Banco de España explica los descubiertos por valoración: una diferencia de fecha no demuestra por sí sola que falte una operación.
6. Comisiones y cargos bancarios no previstos
Los bancos aplican comisiones diversas: mantenimiento de cuenta, emisión de transferencias, cambio de divisa, descubiertos, etc. Si no se revisan de forma sistemática, estos cargos pasan desapercibidos en la contabilidad.
7. Errores en la conciliación de múltiples cuentas
Las empresas que operan con varias cuentas bancarias multiplican la complejidad. Es frecuente asignar un movimiento a la cuenta equivocada o no consolidar correctamente los saldos.
8. No realizar la conciliación con la frecuencia adecuada
Muchas PYME realizan la conciliación bancaria de forma trimestral o, peor aún, solo al final del ejercicio. Cuanto más tiempo pasa entre conciliaciones, más difícil resulta identificar el origen de las discrepancias.
| Error | Señal de control | Acción inicial |
|---|---|---|
| Transacción no registrada | movimiento solo en el banco | identificar concepto y registrar con soporte |
| Cifra transpuesta | mismo tercero y diferencia compatible | comparar importe y referencia originales |
| Partida en tránsito | antigüedad superior a la esperada | confirmar estado y responsable |
| Duplicidad | importe, fecha y referencia repetidos | verificar antes de anular |
| Diferencia de fecha | operación próxima al cierre | aplicar el criterio contable documentado |
| Comisión no prevista | cargo bancario sin asiento | contrastar tarifa y contabilizar o reclamar |
| Error entre cuentas | contrapartida en otra cuenta | cruzar identificadores y eliminar doble efecto |
| Conciliación atrasada | excepciones acumuladas | cerrar el periodo más antiguo y recuperar cadencia |

¿Ya tienes el extracto y el mayor? Compáralos en BankStatementLab, revisa las propuestas y dedica el control a las partidas pendientes. Crear mi informe de conciliación →
Cómo prevenir errores en la conciliación bancaria
Identificar los errores es solo la mitad del camino. La clave está en establecer procesos y controles que los prevengan desde el origen.
Establece una rutina de conciliación regular
Define una frecuencia según volumen, riesgo, tesorería y calendario de cierre. Para muchas pymes, semanal o mensual puede ser un punto de partida; operaciones de alto riesgo pueden requerir controles más frecuentes. Mide cuántas excepciones quedan abiertas y su antigüedad para ajustar la cadencia.
Recomendación: reserva un bloque de tiempo fijo en la agenda cada semana exclusivamente para esta tarea. La regularidad es más importante que la perfección.
Implementa un sistema de doble verificación
Siempre que sea posible, separa registro, conciliación y aprobación. En equipos pequeños donde no sea viable, añade una revisión periódica por otra persona y limita los permisos. La separación reduce el riesgo, pero no lo elimina.
Estandariza el proceso de registro contable
Define reglas claras para:
- Nomenclatura de asientos: utiliza descripciones consistentes para facilitar la búsqueda y comparación.
- Fechas de registro: conserva por separado operación, contabilización y valor; aplica el criterio contable que corresponda al hecho económico, no una fecha elegida por comodidad.
- Categorización de gastos: usa un plan de cuentas bien estructurado que facilite la identificación de cada tipo de movimiento.
Lleva un registro específico de partidas en tránsito
Mantén un listado actualizado de cheques emitidos pendientes de cobro, transferencias en curso y cualquier otra partida que pueda generar diferencias temporales. Revisa este listado en cada conciliación y escala aquellas partidas que permanezcan pendientes un tiempo inusual.
Revisa sistemáticamente las comisiones bancarias
Al menos una vez al mes, compara las comisiones aplicadas por tu entidad financiera con las condiciones pactadas. Esto te permite no solo mantener la contabilidad al día, sino también detectar cargos indebidos a tiempo.
Documenta cada discrepancia encontrada
Cuando detectes una diferencia, no te limites a corregirla. Documenta:
- La naturaleza del error
- La causa probable
- La acción correctiva aplicada
- Medidas preventivas para que no se repita
Este registro se convierte en una herramienta de mejora continua invaluable para el equipo contable.

Herramientas para automatizar la conciliación bancaria
La automatización puede reducir el tecleo y priorizar excepciones, pero también puede repetir un error de configuración a gran escala. Evalúa el resultado con tus propios datos: tiempo por cuenta, porcentaje de coincidencias correctas, falsos positivos, partidas abiertas y retrabajo.
Digitalización de extractos bancarios
El primer paso hacia la automatización es eliminar la entrada manual de datos. Si tu entidad financiera proporciona extractos en formato PDF, necesitas una herramienta que los convierta a formatos editables (Excel, CSV, JSON) de forma fiable y rápida.
Este paso reduce la transcripción manual. Abre todas las tablas del resultado y contrasta las operaciones con todas las páginas del original. Valida filas, signos y sumas por separado: dos omisiones compensadas pueden dejar el saldo correcto. No crees un asiento de ajuste solo para forzar la igualdad.
Software de contabilidad con importación automática
Los programas de contabilidad modernos permiten importar movimientos bancarios directamente, reduciendo la intervención manual. Busca soluciones que ofrezcan:
- Importación directa desde archivos CSV o Excel
- Reglas de categorización automática de transacciones
- Detección de duplicados integrada
- Alertas de discrepancias en tiempo real
Si tu entidad te entrega el fichero normalizado español, la conciliación puede apoyarse en campos delimitados por posición (importe, fechas, referencias) en lugar de en descripciones en texto libre. Repasamos qué contiene ese fichero y cómo se importa en nuestra guía sobre el cuaderno 43.
Claves para elegir la herramienta adecuada
No todas las soluciones se adaptan a las mismas necesidades. Evalúa estos criterios:
| Criterio | Preguntas clave |
|---|---|
| Compatibilidad | ¿Soporta los formatos de tus extractos bancarios? |
| Integración | ¿Se conecta con tu software contable actual? |
| Precisión | ¿Qué tasa de reconocimiento ofrece en la extracción de datos? |
| Escalabilidad | ¿Puede gestionar el volumen de transacciones de tu empresa? |
| Soporte | ¿Ofrece asistencia técnica en tu idioma? |
Calcula el retorno con un piloto: horas ahorradas multiplicadas por el coste interno, menos licencia, configuración y revisión. Incluye el coste de falsos emparejamientos; una herramienta solo aporta valor si las excepciones quedan mejor controladas.
Preguntas frecuentes
¿BankStatementLab corrige los errores contables?
Compara las líneas bancarias con la contabilidad y propone coincidencias para validar. El informe ayuda a localizar partidas pendientes, pero no decide su causa ni registra asientos correctores. Debes justificar cada corrección con sus documentos.
¿Qué archivos admite la conciliación?
La contabilidad puede importarse en XLSX, XLS, CSV, FEC/TXT o PDF. Las fuentes bancarias son extractos ya extraídos y revisados en BankStatementLab. Un PDF contable necesita su extracción antes de crear el informe.
¿Crear el informe consume créditos adicionales?
No consume créditos adicionales para crearlo ni para validar propuestas. Las extracciones previas de PDF bancarios o contables conservan su coste habitual.
¿Puedo validar todas las coincidencias propuestas?
Sí. La acción conjunta pide confirmación con el número de propuestas existentes. Después puedes anular validaciones individuales. Las líneas pendientes y las ambigüedades no se resuelven por utilizar esta acción.
¿Por qué dos importes iguales pueden quedar sin conciliar?
El importe no demuestra por sí solo que se trate de la misma operación. Varias líneas pueden competir por una correspondencia, tener monedas o signos diferentes, o carecer de referencias suficientes. Investiga la fuente antes de modificar un dato.
¿Qué formatos puedo entregar a mi asesoría?
El informe se exporta en Excel, CSV y PDF con estados, importes y procedencia. El PDF incluye todas las líneas consideradas, aunque la vista esté filtrada. Acompáñalo de los documentos originales y las explicaciones de los ajustes.
Conclusión
Una comisión sin registrar, una operación en tránsito y un duplicado requieren acciones diferentes. Un buen informe te permite ver esas partidas, volver a sus documentos y dejar constancia de la decisión. El avance se mide por las diferencias explicadas y las correcciones justificadas, no por forzar un total a cero.
Las claves fundamentales son:
- Regularidad: conciliar semanal o mensualmente, no esperar al cierre del ejercicio.
- Estandarización: definir reglas claras de registro, nomenclatura y fechas.
- Automatización: reducir la entrada manual y validar toda importación.
- Control: documentar, verificar y mejorar continuamente el proceso.
Lleva al siguiente periodo las partidas todavía abiertas con su referencia y responsable. Así evitarás empezar cada cierre investigando de nuevo las mismas líneas.
Prueba el control con una cuenta y un periodo completos. Importa tu contabilidad, selecciona los extractos ya extraídos, valida las coincidencias revisadas y comparte el informe con tu asesoría. Crea tu informe →
Artículos relacionados
¿Listo para simplificar su contabilidad?
Prepare archivos Excel, CSV u OFX y revise filas, signos y saldos antes de importarlos.