Convierta extractos bancarios en datos verificables
Convierta sus extractos bancarios (PDF) a Excel, CSV u OFX, sin volver a introducir los datos manualmente.
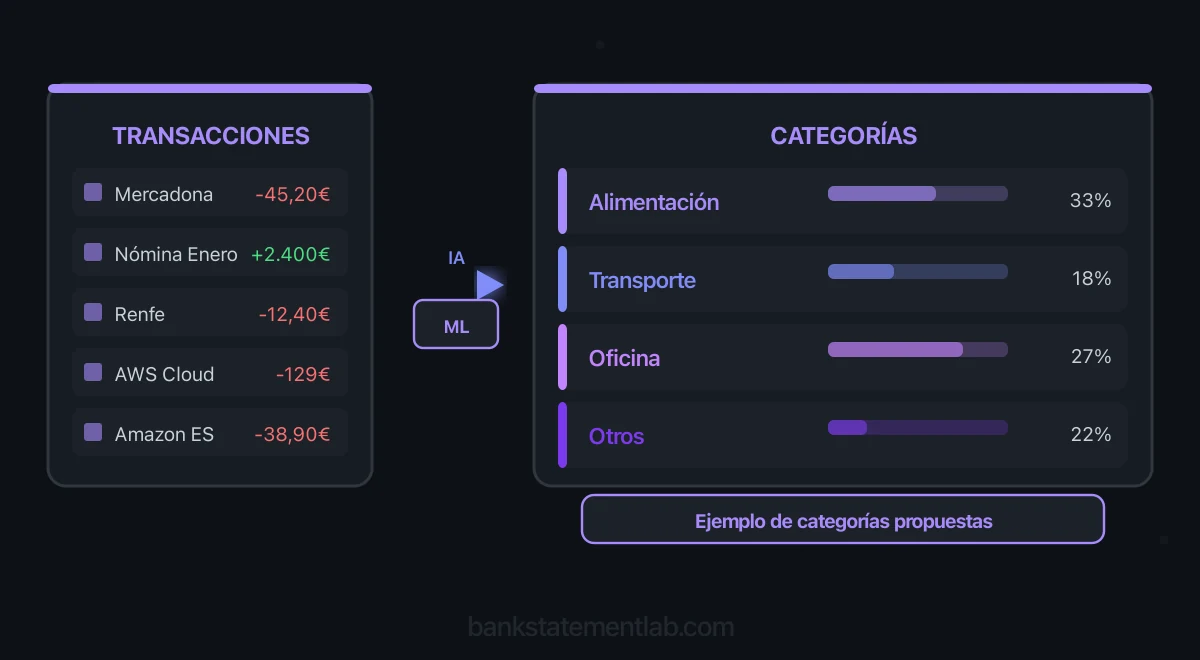
Cada cierre trae la misma tarea: cientos de líneas de movimientos que hay que asignar a una categoría de análisis. Nóminas, recibos domiciliados, pagos a proveedores, impuestos, suscripciones, devoluciones. La categorización automática de transacciones bancarias consiste en que un sistema —reglas, aprendizaje automático o una combinación de ambos— asigne esa etiqueta en lugar de hacerlo línea por línea. En esta guía verás cómo sacar los movimientos de tu banco en un formato manejable, cómo interpretar los conceptos abreviados que imprime un extracto español, qué métodos de clasificación existen y dónde falla cada uno.
¿Qué es la categorización de transacciones bancarias?
Categorizar una transacción bancaria es asignar cada movimiento de la cuenta a una etiqueta de análisis: alquiler, nóminas, suministros, impuestos, proveedores. Sin esa etiqueta, un extracto es una lista de importes sin contexto: se pueden sumar, pero no responden a la pregunta de en qué se va el dinero.
En la práctica, cada línea del extracto —una transferencia recibida, un pago con tarjeta, un recibo domiciliado— se asocia a una partida. Esto permite analizar cobros y pagos y preparar datos para la asesoría. No produce por sí solo una cuenta de resultados: el movimiento de dinero y el reconocimiento contable de ingresos y gastos pueden ocurrir en fechas distintas.
Las etiquetas deben servir al análisis. Esta tabla propone agrupaciones de tesorería, no asientos ni criterios fiscales; su correspondencia con el plan de cuentas requiere revisar cada operación:
| Categoría | Tipo | Ejemplos |
|---|---|---|
| Cobros de clientes | Entrada de tesorería | Cobros relacionados con facturas, anticipos o servicios |
| Nóminas y seguridad social | Salida por remuneraciones y cotizaciones | Salarios, cotizaciones, seguros sociales |
| Suministros | Salida por servicios | Electricidad, agua, gas, telecomunicaciones |
| Alquileres | Salida por arrendamientos | Alquiler de oficina, local comercial, almacén |
| Pagos tributarios | Salida a revisar por naturaleza | IVA, retenciones, impuestos o tasas; no todos son un gasto contable |
| Pagos a proveedores | Salida a revisar por naturaleza | Mercancía, servicios, anticipos o activos |
| Servicios profesionales | Salida por servicios | Asesoría, abogados, consultoría, auditoría |
| Software y suscripciones | Salida a clasificar según contrato | Herramientas SaaS, licencias, plataformas en la nube |
| Gastos financieros | Salida por costes financieros | Comisiones bancarias, intereses de préstamos |
| Devoluciones y reembolsos | Ajuste | Productos devueltos, abonos, correcciones |
Una clasificación coherente permite responder sin volver a abrir la banca online: cuánto se ha pagado en nóminas, cuánto se ha pagado a proveedores este trimestre, qué suscripciones se han renovado sin que nadie lo notara.
¿Cómo consigo los movimientos de mi banco para poder categorizarlos?
Antes de clasificar nada necesitas los movimientos en filas y columnas. Hay dos caminos y conviene probarlos en este orden: la exportación nativa de tu banca online y, cuando esta no alcanza, la conversión del extracto en PDF.
Muchas entidades permiten descargar movimientos como CSV o XLSX desde la banca online, pero el periodo, el número de operaciones y los formatos varían. Los ejercicios cerrados pueden seguir disponibles como PDF en el buzón de documentos o requerir una solicitud a la entidad. Comprueba primero el export nativo: evita una conversión innecesaria y conserva siempre el extracto original.
Cuando solo tienes el PDF, el trabajo previo consiste en reconstruir las columnas: fecha de operación, fecha valor, concepto, importe y saldo. Cada entidad lo imprime a su manera, y ahí es donde se pierden datos. Estas páginas detallan el recorrido de descarga y las particularidades del formato de cada banco:
- Extractos de CaixaBank: dónde descargarlos y cómo están estructurados
- Exportar los movimientos de una cuenta de Banco Sabadell
- Extractos digitales de BBVA y su paso a hoja de cálculo
Si prefieres el procedimiento completo, con los métodos disponibles y los errores típicos de separador decimal, está desarrollado en la guía sobre convertir un extracto bancario PDF a Excel paso a paso.
Existe otro camino, sujeto a disponibilidad y acuerdo con la entidad: el fichero normalizado que entregan los bancos españoles y que ya trae un código de concepto común por operación, útil precisamente para clasificar. Sus claves y su estructura están explicadas en el detalle del cuaderno 43 y sus conceptos comunes.
¿Qué significan los conceptos del extracto y a qué categoría corresponden?
Los conceptos que imprime un banco español están abreviados y describen cómo se movió el dinero, no para qué era. Traducirlos correctamente es lo que decide si la categorización, manual o automática, sale bien o produce un informe engañoso.
Estas son las etiquetas que aparecen con más frecuencia en un extracto español y la lectura que hay que hacer de cada una:
| Lo que pone el extracto | Qué es en realidad | Categoría habitual |
|---|---|---|
| Adeudo / Adeudo por domiciliación | Adeudo indica un cargo; si es domiciliado, responde a una orden de cobro autorizada | Revisar emisor y justificante |
| Recibo domiciliado | Lo mismo, con el nombre comercial del emisor normalmente en la línea siguiente | La categoría está en el emisor, no en el literal |
| Abono | Entrada de dinero: cobro, devolución, préstamo o transferencia | Identificar el origen antes de tratarlo como ingreso |
| Traspaso | Transferencia dentro de una misma entidad; comprobar titularidad | Solo excluir como movimiento interno si ambas cuentas son propias |
| Transferencia emitida / recibida | Envío o recepción de dinero; puede ser entre cuentas propias | Revisar contraparte y finalidad |
| Bizum | Pago o cobro que puede tener distintas finalidades | Confirmar contraparte y justificante |
| Comisión de mantenimiento / de administración | Cargo de la propia entidad | Gastos financieros |
| Pago en comercio / TARJ | Compra con tarjeta; el literal lleva el comercio y a veces los últimos dígitos | Según el comercio |
| Reintegro en cajero | Retirada de efectivo | Retirada de efectivo, pendiente de justificar |
| Recibo AEAT / Seguridad Social | Cargo de un organismo público | Impuestos y cotizaciones |
El Banco de España distingue transferencias y traspasos: el literal «traspaso» no acredita por sí solo que ambas cuentas sean tuyas. Verifica la titularidad antes de excluirlo del análisis.
Hay dos columnas que se confunden con frecuencia. La fecha de operación y la fecha valor pueden diferir, y su tratamiento depende del tipo de movimiento, del banco y del criterio contable aplicado. Conserva ambas, documenta cuál usa tu proceso y revisa las operaciones próximas al cierre; no sustituyas una por otra solo para forzar un cuadre.
Dos advertencias más, ambas habituales en cuentas españolas:
- El literal de un mismo emisor cambia sin avisar. Cuando una empresa modifica su razón social o cambia de plataforma de cobro, el concepto que llevaba dos años igual pasa a ser otro. Una regla que buscaba una palabra exacta deja de aplicarse ese mes, y el gasto cae en «Otros» sin que nadie lo advierta.
- El concepto ocupa varias líneas en el PDF. Ordenante, referencia del recibo, número de mandato: si la extracción no reagrupa esas líneas por movimiento, aparecen filas huérfanas sin importe que ninguna categorización va a poder clasificar, y el total puede seguir cuadrando aunque los datos estén mal repartidos.
¿Categorizar a mano o de forma automática?
A mano funciona mientras el volumen sea bajo y siempre lo haga la misma persona. En cuanto intervienen varias, el problema deja de ser el tiempo y pasa a ser la coherencia: el mismo tipo de gasto acaba en categorías distintas y las comparativas entre meses dejan de significar nada.
Categorización manual
Un responsable revisa cada línea del extracto, identifica al emisor, interpreta el concepto y asigna la partida en el sistema contable. Es el método más flexible, y en algunos casos el único válido: la persona sabe que aquel pago concreto a una consultoría era en realidad una inversión, y ninguna regla lo habría deducido del extracto.
Sus límites aparecen con el volumen:
- La carga aumenta con el volumen y la ambigüedad. Las operaciones recurrentes pueden revisarse en grupo; los casos mixtos requieren más contexto.
- Errores de introducción. Categorías tecleadas con variantes, filas saltadas, importes copiados de la línea contigua al desplazarte por la hoja.
- Inconsistencia entre operadores. Una comida de trabajo puede acabar en Restauración, Representación o Marketing según quién la registre.
- Coste de oportunidad. Cada hora dedicada a clasificar es una hora que no se dedica a tesorería, análisis o previsión.
Categorización automática
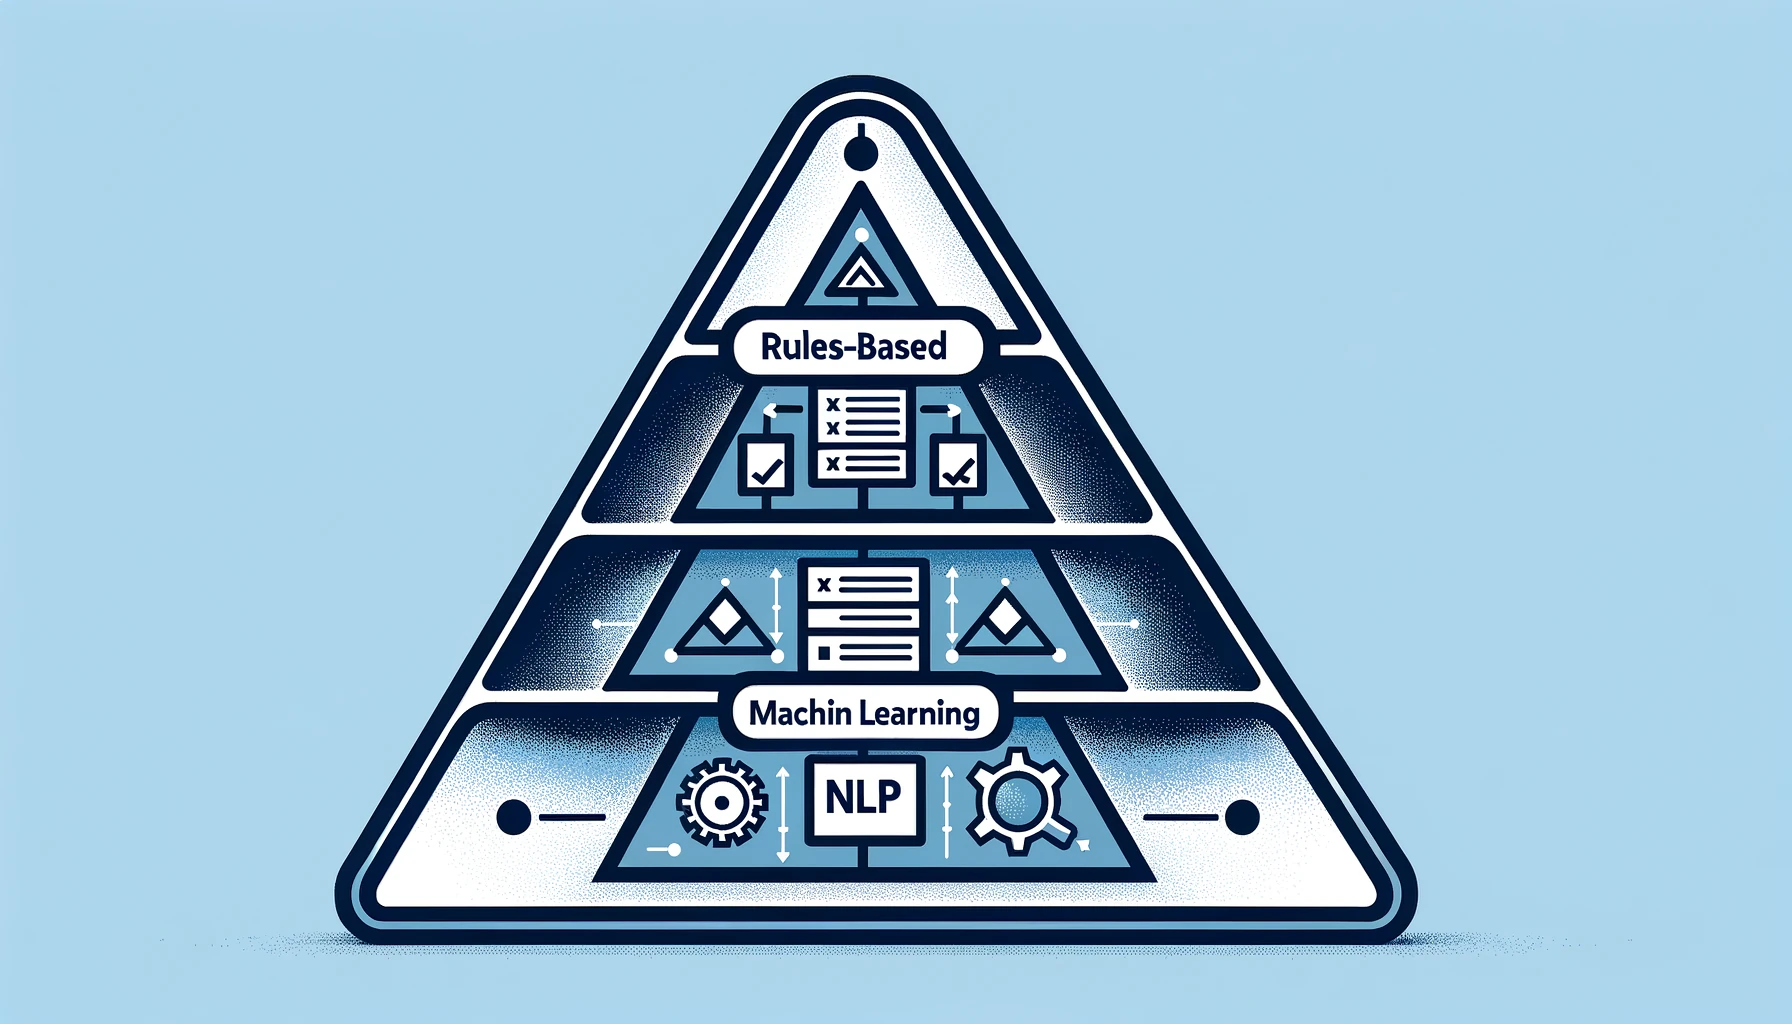
Un sistema puede proponer categorías durante la extracción o después, sobre una tabla importada. Las reglas explícitas permiten repetir un criterio; las propuestas de IA pueden variar y deben contrastarse con ejemplos ya revisados.
A cambio, hereda dos limitaciones que conviene conocer antes de confiar en el resultado. La primera es que no puede deducir una intención que no está escrita en el extracto: un mismo pago a un proveedor puede ser gasto corriente o inversión, y el banco no distingue entre ambos. La segunda es que los traspasos entre cuentas propias y los pagos entre particulares exigen revisión, porque el concepto lo redacta una persona, no un sistema.
Por eso la comparación honesta no es «manual contra automática», sino «todo a mano contra automática con revisión de excepciones». La proporción revisable automáticamente depende de la cuenta. Mídela con un periodo real y conserva visibles los casos que el sistema no resuelve.
| Criterio | Manual | Automática |
|---|---|---|
| Tiempo de proceso | Crece con el número de movimientos | también crece con páginas y volumen, pero evita teclear línea a línea |
| Consistencia | Depende de reglas y operadores | criterio repetible, con posibles errores sistemáticos |
| Escalabilidad | Limitada | Alta |
| Casos ambiguos | Se resuelven en el momento | Requieren revisión posterior |
| Trazabilidad | Registrar criterio, fuente y responsable | Conservar propuesta, corrección y justificación |
| Puesta en marcha | Inmediata | Configuración o revisión inicial de criterios |
La diferencia se amplifica cuanto mayor es el volumen. Para una empresa con miles de movimientos mensuales repartidos en varias cuentas, la clasificación manual completa deja de ser una cuestión de eficiencia y pasa a ser un cuello de botella en el cierre.
¿Dedicas horas clasificando movimientos bancarios a mano? BankStatementLab convierte extractos PDF en datos estructurados en XLSX, CSV o JSON. Revisa la extracción y, cuando tu plan incluya la función, las categorías sugeridas antes de usarlas en informes. Pruébalo ahora →
¿Cómo funciona la categorización automática con IA?
Reglas e IA resuelven problemas distintos. No todos los productos combinan ambas técnicas ni aprenden de tus correcciones.
Reglas para casos identificables
Una regla puede asignar “Suministros” cuando el acreedor coincide con una compañía eléctrica conocida. Conviene usar contraparte o referencia estable, además del texto, y dar prioridad a las reglas específicas. “Transferencia” o un importe repetido son criterios demasiado amplios para decidir la finalidad del pago.
Guarda para cada regla su condición, prioridad, categoría, fecha de revisión y ejemplos comprobados. Una regla equivocada puede clasificar mal todas las operaciones parecidas.
IA para proponer categorías
Un modelo puede interpretar abreviaturas y descripciones variables, pero también dar una respuesta verosímil sin evidencia suficiente. TRF SEPA CONSULT.XYZ REF.4521 sugiere una contraparte; no demuestra que sea un servicio deducible ni descarta un anticipo o una inversión.
Que un producto use IA no significa que reentrene el modelo con cada corrección del usuario. Valida esa función en su documentación antes de contar con ella.
¿Es mejor la IA que las reglas en movimientos ambiguos?
No hay un ganador universal. Evalúa ambos métodos sobre el mismo conjunto de movimientos cuya categoría ya esté revisada. Cuenta aciertos, errores y casos que quedan pendientes; una cobertura mayor con más errores puede empeorar el trabajo final. Los pagos mixtos, transferencias propias y descripciones incompletas necesitan contexto adicional aunque el modelo parezca seguro.
¿Qué categorías asigna BankStatementLab a un extracto?
Cuando la función está incluida en el plan y activada, BankStatementLab añade una columna Categoría a cada transacción extraída, con un conjunto fijo de categorías pensado para extractos personales y de pequeña empresa: Salario / Ingresos, Alquiler / Vivienda, Alimentación, Restaurante, Transporte / Combustible, Servicios, Suscripciones, Salud / Seguros, Ocio, Compras, Comisiones bancarias, Ahorro / Inversión, Transferencia, Impuestos, Retiro en cajero, Reembolso y Otro.
Al ser un conjunto cerrado, las etiquetas se mantienen constantes entre archivos y meses y se pueden filtrar o sumar sin normalizar variantes. La columna se incluye en XLSX, CSV o JSON. No sustituye el plan contable: si necesitas cuentas, impuestos o centros de coste, crea una tabla de correspondencia y valida los casos ambiguos.
Consulta los planes que incluyen categorización. La etiqueta es una propuesta: no incorpora por sí sola factura, cuenta contable, tratamiento del IVA o prueba del motivo del pago. Conserva el original y añade tus criterios de revisión en una tabla de trabajo.
Cómo gestionar «pendiente de categorizar» en Excel
Usa columnas separadas para Categoría propuesta, Categoría revisada, Estado, Justificante y Motivo de corrección. “Pendiente” es un estado de revisión, no una categoría económica. “Otro” puede ser una etiqueta provisional, pero no significa que el movimiento haya sido comprobado.
| Movimiento ilustrativo | Propuesta inicial | Comprobación | Resultado |
|---|---|---|---|
| Abono de 2.000 € | Ingreso | Contrato de préstamo | Financiación; no venta |
| Cargo de 300 € «traspaso» | Transferencia | Titularidad de cuenta destino | Excluir del consumo solo si se confirma transferencia propia |
| Pago de 121 € a una tienda | Compras | Factura y finalidad del bien | Categoría según documento; no inferir IVA deducible del importe |
| Abono de 40 € del mismo comercio | Ingreso | Compra devuelta | Reembolso vinculado a la operación original |
Para contrapartes normalizadas, una tabla de correspondencias y una búsqueda exacta pueden proponer la categoría. Deja “Pendiente” cuando no exista correspondencia; no uses la categoría de la fila anterior ni una coincidencia parcial sin control. Después filtra pendientes, revisa los justificantes y conserva la propuesta original junto a la decisión.
Errores comunes en la categorización de transacciones
Tanto si categorizas a mano como si usas una herramienta automática, hay errores que se repiten y que degradan la calidad de los datos financieros sin producir ningún síntoma visible. Identificarlos es el primer paso para eliminarlos.
1. Categorías demasiado genéricas
Agrupar gastos dispares bajo etiquetas como «Otros» o «Gastos generales» puede ocultar diferencias relevantes. Cuando una parte apreciable de los movimientos acaba en categorías residuales, se pierde visibilidad justo donde hace falta tenerla.
Solución: define un plan de categorías suficientemente granular para tu actividad y vigila el peso de «Otros» mes a mes. No necesitas doscientas categorías; necesitas saber qué contiene «Otros» y qué movimientos siguen pendientes. No fuerces una etiqueta específica sin evidencia para reducir artificialmente esa cifra.
2. Inconsistencia en los criterios de clasificación
Cuando varias personas participan en la categorización, un mismo tipo de gasto acaba clasificado de formas distintas. Es lo que hace que las comparativas entre trimestres dejen de ser fiables sin que nadie sepa por qué.
Solución: documenta las reglas en un manual interno breve y apóyate en herramientas que apliquen el mismo criterio de forma automática, en lugar de confiar en que cada persona recuerde la convención.
3. No revisar las transacciones recurrentes
Las domiciliaciones y suscripciones se dan por sentadas. Pero los importes suben, los emisores cambian de razón social y aparecen cargos duplicados que pasan desapercibidos precisamente porque la línea «parece la de siempre».
Solución: programa una revisión periódica de todos los movimientos recurrentes, comparando importe y emisor con los del periodo anterior. Un export ordenado por categoría y por concepto facilita la comparación de importes y emisores que en el PDF cuesta revisar.
4. Ignorar las transacciones de pequeño importe
Comisiones, redondeos, micropagos y pequeñas suscripciones parecen irrelevantes de una en una, pero acumulados forman una partida que sí se nota. Dejarlos sin clasificar distorsiona el análisis y además impide detectar cobros que ya no corresponden a ningún servicio en uso.
Solución: asegúrate de que cada línea tenga una categoría revisada o un estado pendiente explícito, sea cual sea su importe, y dedica una categoría propia a las comisiones bancarias para poder negociarlas con datos.
5. No actualizar las reglas de categorización
Si trabajas con un sistema de reglas y nunca las tocas, el porcentaje de movimientos sin clasificar crece de forma silenciosa: nuevos proveedores, cambios de literal, nuevas líneas de negocio.
Solución: define una frecuencia de revisión acorde con tu volumen y con los cambios de proveedores. Los modelos no «se adaptan solos» necesariamente a tus decisiones; valida los resultados y registra las correcciones que deban convertirse en reglas.
Beneficios para empresas y autónomos
La utilidad aparece cuando puedes repetir un informe y explicar sus cifras. Compara periodos con las mismas definiciones, mide cuántos movimientos y qué importe permanecen pendientes y registra las correcciones a las reglas.
Una categoría en un archivo no constituye por sí sola una pista de auditoría. Conserva fuente, documento justificativo, propuesta y decisión. El Plan General de Contabilidad publicado por el BOE distingue el reconocimiento de los elementos contables de los simples cobros y pagos; por eso una tabla de tesorería no sustituye la contabilidad.
El paso anterior puede organizarse con un flujo por lotes para varios extractos bancarios PDF, separando clientes y conservando la procedencia antes de aplicar categorías.
Preguntas frecuentes
¿Qué es la categorización automática de transacciones bancarias?
Es la asignación automática de una etiqueta de análisis a un movimiento mediante reglas, IA o ambas. La etiqueta ayuda a ordenar cobros y pagos, pero no determina por sí sola la cuenta contable, la deducibilidad o el tratamiento fiscal.
¿Qué significa pendiente de categorizar?
Significa que falta una decisión sobre la finalidad del movimiento. Conserva la fila, busca contraparte y justificante y registra quién resuelve el caso. No lo sustituyas por una categoría cualquiera para completar el informe.
¿Es mejor la IA que las reglas para movimientos complejos?
Depende de los datos y del método. Las reglas funcionan bien con condiciones estables y explícitas; la IA puede proponer categorías para textos variables, pero puede equivocarse. Compara ambos con una muestra revisada y deja en revisión los casos sin evidencia suficiente.
¿Un traspaso es siempre un movimiento entre cuentas propias?
No. El término puede identificar una transferencia dentro de la misma entidad. Comprueba titularidad y finalidad antes de excluirlo como transferencia interna; la palabra del concepto no basta.
¿BankStatementLab categoriza las transacciones de un extracto?
BankStatementLab puede añadir categorías automáticas en los planes que incluyen la función. Revisa las propuestas, especialmente transferencias, devoluciones y pagos mixtos. Las etiquetas no sustituyen el plan contable ni los documentos justificativos.
Conclusión
La categorización automática puede reducir trabajo repetitivo y hacer comparables varios periodos, pero su rentabilidad depende del volumen, la calidad de los conceptos y la revisión necesaria. El objetivo no es aceptar todas las etiquetas, sino concentrar la atención humana en las transacciones ambiguas.
La extracción y la clasificación pueden realizarse dentro del mismo flujo, pero deben revisarse por separado: primero confirma que las filas reproducen el PDF; después valida la finalidad de cada movimiento. Una categoría plausible no corrige un importe mal leído.
Convierte tus extractos bancarios en datos estructurados. BankStatementLab extrae movimientos de PDF y los exporta a XLSX, CSV o JSON; consulta los planes que incluyen la columna de categoría. Verifica filas, importes y categorías contra el original. Empieza ahora →
Artículos relacionados
Convierta extractos bancarios en datos verificables
Convierta sus extractos bancarios (PDF) a Excel, CSV u OFX, sin volver a introducir los datos manualmente.